AI算力需求井喷 半導體設備板塊強勢上漲
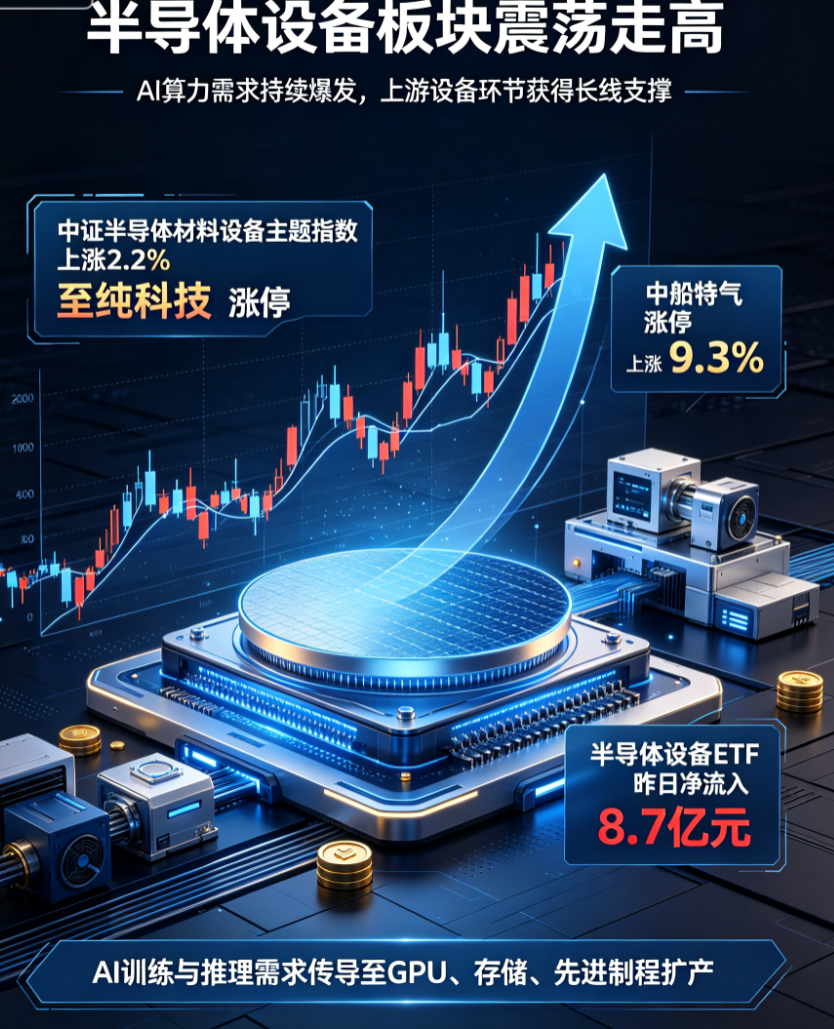
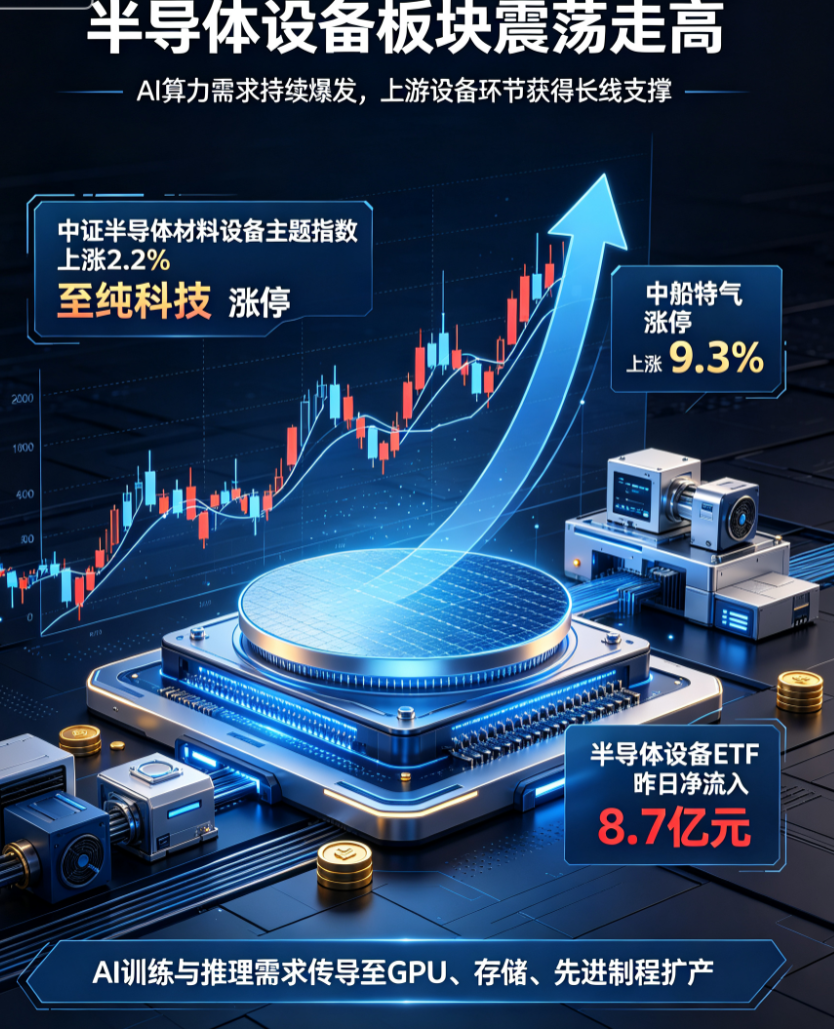
2024年7月24日,A股市場迎來一波半導體設備板塊的強勢行情,中證半導體材料設備主題指數在早盤交易中上漲2.2%,成份股表現亮眼。至純科技強勢漲停,中船特氣漲幅亦達9.3%。與此同時,半導體設備ETF易方達(159558)在昨日錄得8.7億元資金淨流入,市場資金對該板塊的關注度顯著提升。
這一市場異動的背後,離不開行業巨頭AMD對AI加速器市場預期的重大上調。AMD最新預測顯示,到2030年,AI加速器市場規模將達到1.4萬億美元,而傳統數據中心CPU市場規模也將達到2200億美元。整體而言,計算市場在2030年有望達到2萬億美元規模。這一動態不僅為AI產業鏈注入了強勁動力,也為上游半導體設備環節帶來了長線增長邏輯。
AMD上調預期:AI算力需求持續爆發
AMD的預測上調並非空穴來風。隨著生成式AI、大語言模型(LLM)以及多模態AI的快速發展,AI訓練和推理需求的爆髮式增長已成為行業共識。從OpenAI的GPT系列到Google的Gemini,再到國內百川、智譜等企業的大模型,AI模型的參數規模和計算複雜度正以指數級增長。這一切都需要強大算力支撐,而AI加速器(如GPU、TPU等)正是其中最核心的硬件基礎。
AMD指出,到2030年,AI加速器市場規模將達到1.4萬億美元,這意味著未來六年內的複合年增長率將達到約50%。這一趨勢不僅體現在數據中心層面,更向邊緣計算、自動駕駛、工業互聯網等場景加速滲透。例如,特斯拉的FSD(全自動駕駛)系統需要實時處理海量傳感器數據,這就離不開高效的AI芯片和加速器。
從產業鏈角度看,AI算力需求的增長最終會傳導至上游半導體設備環節。正如市場分析所指出的,無論是GPU、AI芯片還是存儲芯片的擴產,都需要採購先進的半導體設備。刻蝕機、薄膜沉積設備、清洗設備、檢測設備等核心設備的訂單量,將直接受益於AI芯片生產線的擴張。因此,AMD的上調預期不僅是對AI下游市場的樂觀判斷,更是對上游設備產業長線景氣的間接背書。
半導體設備:AI算力需求的直接受益者
半導體設備是整個芯片製造的“心臟”與“骨骼”。從晶圓製造到封裝測試,每一步都需要精密的設備支持。AI芯片的複雜度遠高於傳統邏輯芯片,例如NVIDIA的H100 GPU需要最先進的5nm或更先進製程,這對刻蝕、薄膜沉積、光刻等設備的性能要求極高。
中證半導體材料設備主題指數正是聚焦於這一關鍵環節。該指數覆蓋了半導體材料、設備及零部件等核心領域,成份股涵蓋刻蝕、薄膜沉積、清洗、檢測等半導體製造設備的細分賽道。以刻蝕設備為例,它用於在晶圓上精確去除材料,是實現微小電路圖案的關鍵。隨著AI芯片向更小製程(如3nm、2nm)演進,刻蝕設備的精度和效率要求也將持續提升。
此外,存儲芯片的擴產同樣需要大量設備。由於AI模型參數的急劇增加,對高帶寬內存(HBM)的需求也呈現出爆發式增長。HBM的製造需要先進的封裝設備和測試設備,這為設備供應商帶來了新的增長點。同時,清洗設備和檢測設備也是保障芯片良率的關鍵,任何環節的失誤都可能導致巨大的經濟損失。因此,半導體設備板塊的景氣度不僅取決於AI芯片的出貨量,更與整個芯片製造業的技術升級密切相關。
ETF資金流入:市場對長線邏輯的認可
值得注意的是,半導體設備ETF易方達(159558)在昨日錄得了8.7億元的資金淨流入。這反映了市場對該板塊長線投資價值的共識。ETF作為被動投資工具,其資金流入往往代表著機構投資者和散戶對行業趨勢的集體看好。
從估值角度來看,半導體設備板塊在經歷了2022年的調整後,目前的估值已處於歷史中樞偏下水平。隨著AI算力需求的持續爆發,以及國產替代政策的推動,該板塊有望迎來業績和估值的雙修復。尤其是大基金三期等國家級產業基金的支持,將為本土半導體設備企業提供資金和技術支持,加速國產設備的滲透率提升。
此外,全球半導體設備市場的競爭格局也在發生變化。雖然荷蘭ASML、美國應用材料、日本東京電子等國際巨頭仍佔據主導地位,但中國本土企業如中微公司、北方華創等在刻蝕、薄膜沉積等領域的技術突破,正逐步縮小與國際先進水平的差距。這種“進口替代”的邏輯,為設備ETF的投資者提供了額外的安全邊際。
中證半導體材料設備主題指數:精準佈局上游核心
中證半導體材料設備主題指數的設計,充分體現了對半導體產業鏈上游的聚焦。該指數成份股以半導體材料、設備及零部件為主,涵蓋了從硅片、光刻膠到刻蝕機、測試機等關鍵環節。這種精準的選股邏輯,確保了指數能夠直接受益於半導體製造業的擴張週期。
對於普通投資者而言,直接投資單一半導體設備公司可能面臨較大的個股風險。而通過半導體設備ETF易方達(159558)進行配置,不僅可以分散風險,還能捕捉整個行業的成長紅利。該ETF的聯接基金A/C(021893/021894)也為場外投資者提供了便捷的參與渠道。無論是大額機構資金,還是中小投資者,都可以通過該ETF實現對半導體設備板塊的靈活配置。
結論:AI上游的長線機遇
綜合來看,半導體設備板塊的上漲並非曇花一現,而是基於AI算力需求爆發、AMD上調預期、國產替代政策支持等多重因素疊加的結果。隨著AI向邊緣計算、自動駕駛、工業互聯網等場景的加速滲透,半導體設備的需求將持續升溫。無論是刻蝕設備、薄膜沉積設備,還是清洗檢測設備,都將在AI芯片擴產浪潮中扮演不可替代的角色。
對於投資者而言,鎖定半導體設備ETF易方達(159558)或其中證半導體材料設備主題指數,可能是捕捉這一長線機遇的高效方式。在AI算力指數級增長的時代,半導體設備板塊的配置價值值得長期關注。