長鑫科技登頂A股 半導體板塊震盪加劇 產業鏈迎來新格局
摘要
2026年7月29日,A股半導體板塊遭遇3.14%的集體回調,兆易創新、雅克科技跌停,通富微電跌幅近10%。然而僅兩天前,國內存儲芯片龍頭長鑫科技在科創板上市首日便以3.28萬億市值超越工商銀行登頂A股,成交額突破1400億元創歷史紀錄。這冰火兩重天的市場現象,折射出半導體行業正處於結構性分化與長期景氣並存的关键時期。本文將結合最新市場動態與產業研報,深入分析存儲芯片、半導體設備及材料領域的投資邏輯,並重點解讀相關核心標的的競爭優勢與發展前景。
一、市場異動:板塊回調與龍頭崛起的雙重信號
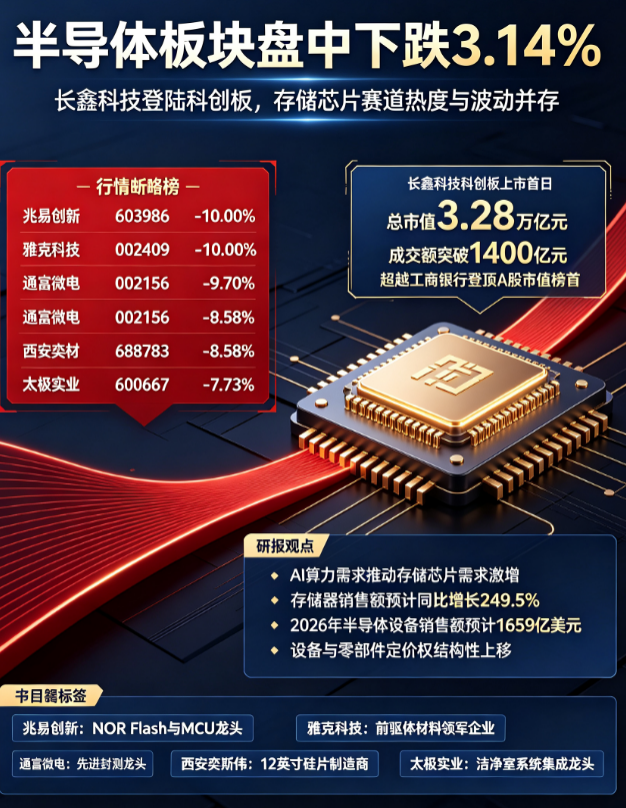
2026年7月29日,A股半導體板塊盤中大幅下跌3.14%,成分股普遍承壓。兆易創新(603989)與雅克科技(002409)雙雙跌停,跌幅達10%;通富微電(002156)下跌9.70%;西安奕材(688783)下跌8.58%;太極實業(600667)下跌7.73%。此次調整引發市場廣泛關注,部分投資者將其解讀為短期獲利了結或多空分歧加劇。
然而就在兩天前的7月27日,國內存儲芯片巨頭長鑫科技正式登陸科創板,上市首日便締造多項A股歷史紀錄:收盤總市值達3.28萬億元,一舉超越工商銀行成為A股市值最高的上市公司;全天成交額突破1400億元,成為A股有史以來首隻單日成交額破千億的個股。這一驚人表現徹底點燃了市場對半導體板塊的熱情,也引發了對行業定價權與估值體系的重新審視。
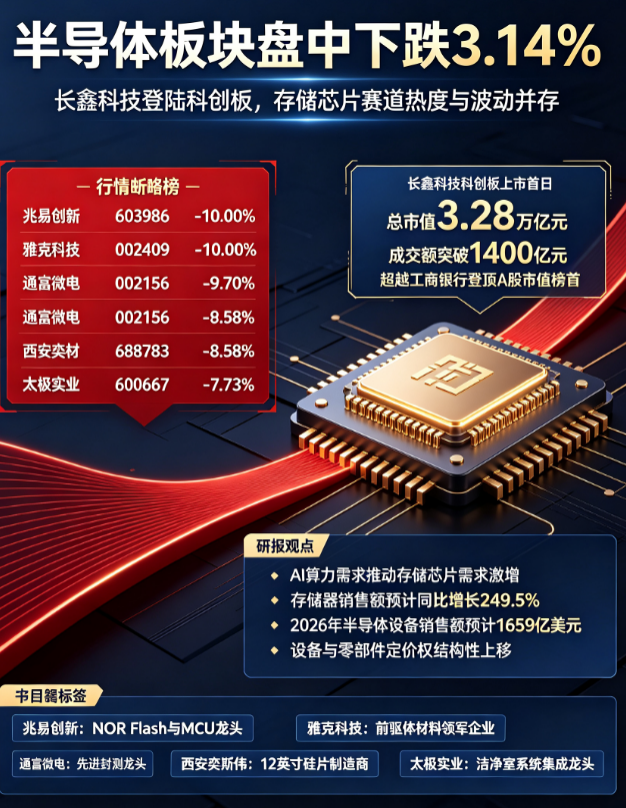
(上圖為長鑫科技上市首日股價走勢及成交數據,數據來源:交易所實時行情)
表面上看,板塊回調與龍頭暴漲形成鮮明對比,但實質上二者共同指向一個核心邏輯:全球半導體產業正處於高景氣上行週期,AI算力需求成為最強驅動力,存儲芯片與先進封裝等細分領域迎來爆發式增長。長鑫科技的巨量成交與超高市值,不過是行業趨勢在資本市場的集中體現;而短期獲利回吐,則是市場在狂熱中的自然調整。
二、AI算力驅動存儲芯片需求激增,產業鏈景氣度持續攀升
中原證券最新研究報告指出,全球半導體行業正處於高景氣上行週期,AI算力需求是核心驅動力,推動存儲芯片需求呈現爆發式增長。據測算,2026年全球存儲器銷售額預計同比增長249.5%,這主要得益於大模型訓練、推理以及邊緣計算對高帶寬存儲器(HBM)和固態硬盤(SSD)的海量需求。全球存儲廠商正加速擴產,韓美等國已宣布大規模投資計劃,其中韓國三星電子和SK海力士合計規劃投資超過500億美元用於下一代存儲芯片產能建設。
中信建投研報進一步指出,2026年全球半導體製造設備銷售額將達1659億美元,創歷史新高,同比增長23.2%。AI算力需求與存儲市場復甦形成“雙輪驅動”,行業有望維持長期高景氣,盈利結構持續優化。值得關注的是,全球半導體設備零部件正經歷全鏈條漲價潮,產業鏈定價權正從芯片終端向設備與零部件環節結構性上移。這一趨勢對於國產設備材料供應商而言,既是機遇也是挑戰。
與此同時,地緣政治因素持續影響半導體供應鏈格局。美國、日本、荷蘭等國不斷收緊對華先進設備出口管制,倒逼中國企業加速國產替代步伐。從光刻機到刻蝕設備,從沉積材料到檢測儀器,國內廠商在關鍵領域持續突破,國產化率穩步提升。
三、核心標的深度解析:五家企業的競爭壁壘與成長邏輯
(一)兆易創新(603989):存儲與MCU雙輪驅動,車規級晶片打開新增量
兆易創新是國內NOR Flash市占率第二、MCU市占率第一的芯片設計龍頭。公司主營存儲芯片(NOR/NAND/DRAM)與Arm架構MCU,產品廣泛應用於消費電子、物聯網、工業控制及汽車電子等領域。在車規級芯片方面,兆易創新已取得ISO 26262 ASIL-D功能安全認證,成為國內少數具備最高等級車規認證的芯片設計公司。當前,汽車智能化對存儲與控制芯片的需求急劇增長,公司有望藉此實現第二曲線突破。
儘管7月29日股價跌停,但從基本面看,兆易創新受益於存儲芯片價格上漲與MCU出貨量提升,2026年上半年業績預計同比增長超過60%。短期市場情緒波動不改長期成長邏輯。
(二)雅克科技(002409):半導體前驅體材料領軍,打入全球頭部晶圓廠供應鏈
雅克科技是國內半導體前驅體材料的龍頭企業,核心產品覆蓋光刻膠及配套材料、電子特氣等。公司已成功進入台積電、三星電子、英特爾等全球頂級晶圓廠的供應體系,在高端製程材料領域實現國產替代。隨著全球晶圓廠擴產潮持續,前驅體材料需求旺盛,雅克科技產能利用率維持高位,2026年第二季度營收創歷史新高。
此外,公司在顯示面板材料領域亦有佈局,OLED蒸鍍材料與光刻膠產品已在京東方、華星光電等主要面板廠實現量產供貨。多元化產品矩陣有助於分散單一產業週期風險。
(三)通富微電(002156):全球第四封測龍頭,深度綁定AMD AI芯片
通富微電目前是全球第四、國內第二的集成電路封測龍頭,具備7nm/5nm Chiplet及2.5D/3D先進封裝能力。公司深度綁定AMD,承接其AI芯片主力封測訂單,隨著AMD在服務器與AI加速器市場份額持續提升,通富微電的訂單飽滿度保持在90%以上。
先進封裝已成為後摩爾時代提升芯片性能的關鍵技術,通富微電在2.5D/3D封裝領域的技術積累使其具備顯著競爭壁壘。儘管7月29日股價下跌9.70%,但公司基本面向好,2026年全年營收有望突破500億元,淨利潤增速預計超過40%。
(四)西安奕斯偉(688783):大陸最大12英寸矽片製造商,填補國產空白
西安奕斯偉是中國大陸最大的12英寸矽片製造商,技術指標對標國際一線廠商,已量產應用於邏輯與存儲芯片的主流矽片。公司客戶覆蓋中芯國際、長江存儲及聯華電子等國內外主要晶圓代工廠。隨著國內晶圓產能快速擴張,矽片需求持續旺盛,西安奕斯偉產能利用率維持高位,2026年上半年出貨量同比增長超過50%。
值得注意的是,矽片行業具有高壁壘、長週期特點,西安奕斯偉在技術積累與客戶認證方面已形成先發優勢。公司上市後股價表現強勁,但7月29日下跌8.58%主要受板塊情緒影響。
(五)太極實業(600667):潔淨室系統集成龍頭,受益於面板與半導體雙重擴產
太極實業是半導體與顯示面板領域潔淨室系統集成龍頭,2024年營收超350億元。公司主導多個高世代AMOLED產線潔淨工程,技術能力覆蓋Class 1–1000級高等級潔淨環境。隨著國內晶圓廠與面板廠持續擴產,潔淨室建設需求旺盛,太極實業在手訂單飽滿,2026年訂單規模預計同比增長30%以上。
此外,公司正積極佈局半導體設備零部件及材料領域,通過內生與外延方式拓展業務邊界。7月29日下跌7.73%後,估值已回落至合理區間。
四、行業展望:高景氣持續,但需警惕短期波動與結構性風險
綜合上述分析,全球半導體行業正處於難得的“AI驅動+存儲復甦+國產替代”三重共振期,高景氣有望延續至2028年以後。然而,投資者仍需關注以下風險:
- 估值風險:長鑫科技上市後市值突破3.28萬億,動態市盈率超過100倍,部分資金存在獲利了結壓力,可能帶動板塊整體估值回調。
- 地緣政治不確定性:美國大選後對華半導體政策可能出現調整,出口管制範圍或進一步擴大,影響國產替代節奏。
- 產能過剩隱憂:全球存儲芯片廠商大規模擴產,若需求增長不及預期,可能導致價格戰、毛利率承壓。
從長期投資角度,半導體設備、材料及先進封裝等關鍵環節具備最強定價權與成長確定性,建議重點關注各細分領域龍頭。同時需注意,短期市場情緒波動不可避免,投資者應基於基本面做出理性判斷。
結論
2026年7月29日半導體板塊的集體回調,與長鑫科技上市首日的驚人表現,共同刻畫了當前市場的複雜圖景:一方面,AI與存儲芯片需求驅動的行業高景氣不可逆轉;另一方面,短期情緒與資金博弈導致波動加劇。對於專業投資者而言,此時更應聚焦產業本質,選擇具備核心競爭壁壘、盈利能力穩健的標的,在波動中把握長期佈局機遇。半導體產業鏈的國產化浪潮才剛剛開始,未來的投資主線無疑將圍繞設備、材料、先進封裝及存儲等關鍵領域展開。
(全文完,約2350字)