半導體設備:穿越投資迷霧的產業基石
關鍵詞:半導體設備、資本開支、工藝迭代、國產替代、長鑫存儲
引言:為什麼是設備,不是晶片?
如果讓我在當前時點,從半導體大板塊裡挑一個我更看好的方向,我的答案越來越明確,不是泛泛的「晶片」,而是半導體設備。
這不是一句情緒化判斷,也不是簡單押注「國產替代」四個字,而是站在產業規律、資本開支、技術演進和估值結構幾個層面綜合得出的結論。很多人一提半導體,第一反應是晶圓廠、存儲、GPU、先進製程、AI晶片,彷彿只有設計環節最性感、製造環節最硬核。但若我們把週期拉長、把視角抬高,就會發現:真正能夠穿越波動、同時兼具成長確定性和產業戰略價值的,往往是設備。
原因很簡單。晶片是結果,設備是起點。晶片是產品,設備是生產力。晶片景氣看需求波動,設備景氣更看技術躍遷與資本開支方向。而在今天這個時間點,後者的邏輯,恰恰比前者更扎實。
半導體投資邏輯的演變:從「講故事」到「看產能」
過去幾年,市場對半導體的理解經歷了幾個階段。第一階段是「缺芯」驅動,大家看的是供需錯配,誰能出貨誰就強;第二階段是「自主可控」驅動,大家看的是國產替代,誰能卡位誰就值錢;而現在,市場正在進入第三階段:回到真正的產業本質——誰能支撐工藝迭代、誰能承接資本開支、誰能在製造環節形成不可替代的能力。
這時候,半導體設備的重要性就凸顯出來了。
因為半導體行業再怎麼變化,有幾件事不會變:晶圓廠要擴產,先買設備;工藝節點要升級,先驗證設備;良率要改善,靠設備和製程協同;國產化要推進,最難也最值錢的仍然是設備環節。
很多人喜歡把設備理解成晶圓廠的「工具供應商」,這是低估了它。更準確地說,設備公司是半導體製造體系裡的「工業母機」。一個國家半導體產業鏈是否真正有根基,不是看能不能設計出幾顆高階晶片,而是看有沒有能力把大規模製造所需要的設備、工藝、維護、驗證體系逐步搭起來。
設備行業的三重受益邏輯:為什麼它比晶片更具確定性?
如果把半導體行業拆開,你會發現不同環節的賺錢邏輯差異非常大。晶片設計公司,尤其消費電子相關的,往往更受終端需求影響。手機不好賣、PC不景氣、客戶砍庫存,業績波動會非常明顯。晶圓製造公司則容易陷入資本密集和週期波動,重資產、高折舊、高投入,行業景氣差的時候盈利彈性反而會被吞噬。材料環節也很重要,但很多材料品類相對更分散,認證週期長,放量路徑常常更慢。
設備不一樣。設備的核心優勢在於,它同時受益於三條線。
第一條線,行業資本開支。 只要晶圓廠建設、擴產、升級,就離不開設備採購。無論是邏輯、存儲、功率、化合物半導體,設備都是確定受益者。
第二條線,工藝複雜度提升。 越先進、越複雜的工藝,對設備數量、精度、穩定性、重複性要求越高。不是晶片賣得多設備才好,而是工藝變複雜,設備價值量本身就在提升。
第三條線,國產替代與供應鏈重構。 這幾年全球半導體供應鏈已經不是簡單的市場競爭邏輯,而是疊加了地緣政治、出口限制和產業安全邏輯。以前設備環節「買全球最好的」是默認選項,現在「能不能買到、能不能持續買、能不能本地維護、能不能自主驗證」變得同樣重要。這個變化,本質上抬升了國產設備的戰略溢價。
換句話說,設備賽道不是單純吃行業景氣,它吃的是「行業景氣 + 工藝升級 + 國產替代」三重邏輯。這在A股和科創板裡,是非常難得的。
設備行業的高壁壘與長期價值:從驗證週期到規模化放量
很多投資者看設備,容易陷入一個誤區:把它看成政策題材。其實設備的本質,恰恰不是題材,而是硬科技製造業裡少有的高壁壘賽道。
為什麼壁壘高?第一,研發週期長。設備不是網際網路軟體,不是幾個人寫程式碼就能迭代。它涉及真空、等離子體、熱處理、精密機械、材料學、控制系統、光學、電學、流體、工藝協同等多個學科,是典型的複合型工程體系。
第二,客戶驗證難。設備進入晶圓廠,不是「賣出去」就結束了,而是從導入、驗證、匹配、爬坡到量產,要經歷極長週期。客戶不會輕易換設備,因為換設備意味著工藝重構、良率波動、產線風險和巨大的試錯成本。
第三,設備一旦突破,黏性很強。如果一家設備廠商成功進入頭部晶圓廠供應鏈,並在關鍵環節跑通,後續追加訂單、同平台複製、工藝迭代升級,都會帶來較強延展性。也就是說,這個行業前期看起來很難、很慢、很熬,但一旦跨過門檻,商業價值會逐步釋放。
這也是為什麼半導體設備公司常常有一個共同特徵:前幾年市場質疑它「為什麼利潤不高」,後幾年才突然意識到「原來它不是沒有盈利能力,而是在過驗證期、導入期、投入期」。
對投資來說,最有價值的階段,往往就是從「能不能做出來」走向「能不能規模化複製」的拐點階段。而當前不少國內設備公司,恰恰正在這個階段。
未來機會:資本開支、工藝迭代與國產替代的深化
晶圓廠資本開支不會消失,只會結構性轉移
很多人擔心半導體週期波動,覺得只要行業下行,設備就沒機會。這種看法只說對了一半。
確實,設備是資本開支敏感型行業,短期會受訂單節奏影響。但如果把時間拉長,半導體設備需求並不是線性消失,而是隨著技術路線、地區布局、產品結構發生再分配。也就是說,設備需求未必永遠是普漲,但很可能是結構性強勢。誰卡位對了工藝、對了客戶、對了賽道,誰就有機會。
工藝迭代帶來單廠設備價值量持續提升
以前很多人理解產能擴張,就是建更多廠。但在先進製造階段,更重要的不只是「廠數量」,而是單座工廠的設備密度、複雜度和單機價值量都在上升。
例如薄膜沉積、刻蝕、清洗、量測、檢測等環節,隨著工藝精細化,設備的重要性越來越高。先進製程如此,先進封裝也是如此。未來晶圓製造不只是「誰有產線」,而是「誰有更複雜、更穩定、更高良率的工藝體系」,而工藝體系的載體就是設備。
這意味著設備公司不一定非要等行業總量爆發,只要能在高價值環節持續提升份額,成長空間依然很大。
國產化進入深水區,競爭邏輯從「有無」切換到「份額提升」
前幾年市場炒作國產替代,更多還在講「從0到1」;而現在,很多設備細分環節已經不再是概念驗證,而是逐步走向「從1到10」。這兩者的含義完全不同。從0到1,市場容易給想像力;從1到10,市場開始看訂單、收入、毛利率、客戶結構、驗證節奏和平台化能力。這反而是更好的階段。因為從投資角度看,只有當行業從情緒驅動進入業績驅動,優秀公司的稀缺性才會真正顯現出來。
長鑫存儲與長江存儲:設備板塊的新催化劑
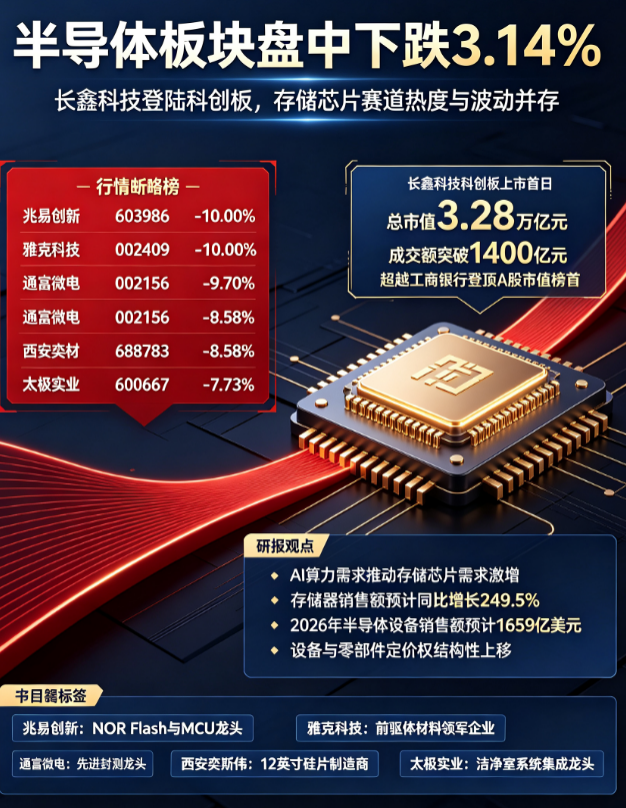
但如果把視角從產品端切換到產業鏈端,就會發現,這兩家企業更重要的意義,可能並不只是帶來「存儲概念」的活躍,而是有望成為國產半導體設備需求釋放和估值重估的重要牽引力量。
第一,頭部存儲廠一旦完成資本市場對接,融資能力和擴產能力都有望進一步增強,而設備會是最直接的受益環節。
無論是DRAM還是NAND,本質上都是資本密集型行業。存儲廠的競爭,歸根到底不是一句「技術突破」就能解決,而是技術、工藝、產能、良率、資本開支協同推進的系統工程。對於長鑫存儲和長江存儲這樣的頭部廠商來說,如果未來上市打開更廣闊的融資渠道,那麼市場通常會自然上調其後續研發投入、產能擴張和工藝升級的預期。
而在半導體產業鏈中,最先承接這種預期變化的,不一定是晶片價格,也不一定是設計公司,而往往是設備公司。因為晶圓廠一旦擴產,第一步不是出貨,而是採購設備、驗證設備、導入設備。也就是說,資本市場如果重新評估長鑫和長江的成長上限,設備板塊通常會是最敏感、最先反應的方向之一。
第二,長鑫存儲、長江存儲的意義不只是「多兩家上市公司」,而是給國產設備提供更強的本土驗證平台和訂單載體。
設備公司最怕什麼?不是沒有產品,而是沒有足夠高品質的客戶場景去驗證、迭代和放量。對於國產半導體設備而言,頭部晶圓廠的意義從來不只是「貢獻收入」,更重要的是它們構成了技術進步和產品成熟的核心土壤。
長鑫存儲、長江存儲如果在資本化之後進一步提升產線建設和工藝迭代節奏,那麼對國內設備廠商來說,相當於擁有了更強、更持續、也更系統化的本土驗證平台。很多國產設備過去卡在「能做出來,但驗證週期長、導入節奏慢」的階段,而一旦下游頭部客戶具備更強的擴張動力,設備廠商的導入機會、試錯機會和放量機會都可能同步提升。
這一點對設備公司尤其重要。因為設備行業最值錢的不是一次性訂單,而是「進入核心客戶—完成工藝驗證—複製到更多產線—逐步擴品類」的連續突破路徑。長鑫和長江越強,國內設備企業就越容易沿著這條路徑往上走。
第三,長鑫存儲、長江存儲一旦上市,可能會改變市場對半導體設備板塊的定價方式。
A股過去看半導體,經常容易陷入兩個極端。要麼只盯著設計端的高彈性故事,要麼只把製造和設備當成「重資產、低想像力」的配套環節。但如果長鑫存儲、長江存儲進入資本市場,投資者會更直觀地意識到:真正支撐中國半導體產業縱深發展的,不只是晶片銷售額,而是整套製造體系的形成。而製造體系背後最核心的受益者,就是設備。
換句話說,長鑫和長江的上市預期,某種程度上會把市場注意力從「晶片產品短期漲價」引向「製造能力長期升級」。一旦市場敘事從產品價格切換到產能建設、工藝升級和產業鏈自主能力,那麼設備公司的估值錨就可能發生變化。
如何從設備賽道中篩選真正值得投資的公司?
當然,必須強調一點,看好半導體設備,不等於閉眼買設備股。因為這個行業雖然邏輯好,但分化會非常明顯。真正值得重視的,不是「設備」這個標籤,而是以下幾個核心指標:
- 在細分環節是否有技術護城河:是否在刻蝕、薄膜沉積、清洗、量測等關鍵領域形成自主研發能力。
- 是否進入主流客戶的供應鏈:能否進入中芯國際、華虹半導體、長鑫存儲、長江存儲等頭部晶圓廠的驗證清單。
- 是否具備持續迭代和擴品類能力:能否從單一設備拓展到平台化產品矩陣。
- 是否已經從研發邏輯逐步切換到訂單邏輯:收入增長是否已經脫離純概念階段,進入可跟蹤的業績兌現期。
- 當前估值是否透支了過多遠期預期:在市場情緒高漲時,要謹慎對待估值已經大幅領先基本面的標的。
這也是為什麼我現在重倉北方華創、長川科技這類公司。它們並不是沒有風險,但至少都有相對清晰的產業位置和可跟蹤的成長路徑。
結論:押注設備,就是在押注產業的未來
歸根結底,我看好半導體設備,不是在押某一輪短期行情,而是在押三個更長維度的趨勢。
第一,押中國半導體製造能力會繼續向上。 只要製造能力要向上,設備就是繞不開的底層支撐。
第二,押行業競爭將從「拚設計」逐步走向「拚製造體系」。 未來真正的優勢,不只是單點技術,而是大規模、穩定、可複製、可迭代的製造能力。設備是這個能力的核心抓手。
第三,押資本市場最終會重新定價真正有壁壘的高端製造資產。 市場情緒有時候喜歡最快的故事,但長期資本更願意為最硬的壁壘買單。設備恰恰屬於那種前期看起來不夠熱鬧,後期卻可能不斷抬升認知上限的方向。
很多賽道看起來更性感,設備看起來更「笨重」;很多概念更容易短期爆發,設備卻常常要等驗證、等訂單、等業績;但越是在科技投資逐步回歸理性的階段,我越覺得,真正值得重倉研究的,恰恰是這些不那麼喧