半導體產業的長線邏輯:從資金湧入到技術驅動的結構性機遇
關鍵詞
半導體、資金流入、AI驅動、國產替代、設備投資、存儲晶片
引言
2026年7月上旬,全球半導體板塊經歷了短期震盪,但資金佈局的熱情並未降溫。根據Wind統計,截至7月10日,半導體主題ETF在近15個交易日內合計淨流入超過千億元人民幣,呈現出典型的「越跌越買」格局。這並非盲目抄底,而是市場對半導體產業中長期主線的共識性確認。在AI浪潮與國產替代雙重引擎的推動下,半導體行業正從週期性波動轉向結構性成長,其投資邏輯正變得愈發清晰。
資金逆勢流入揭示市場共識
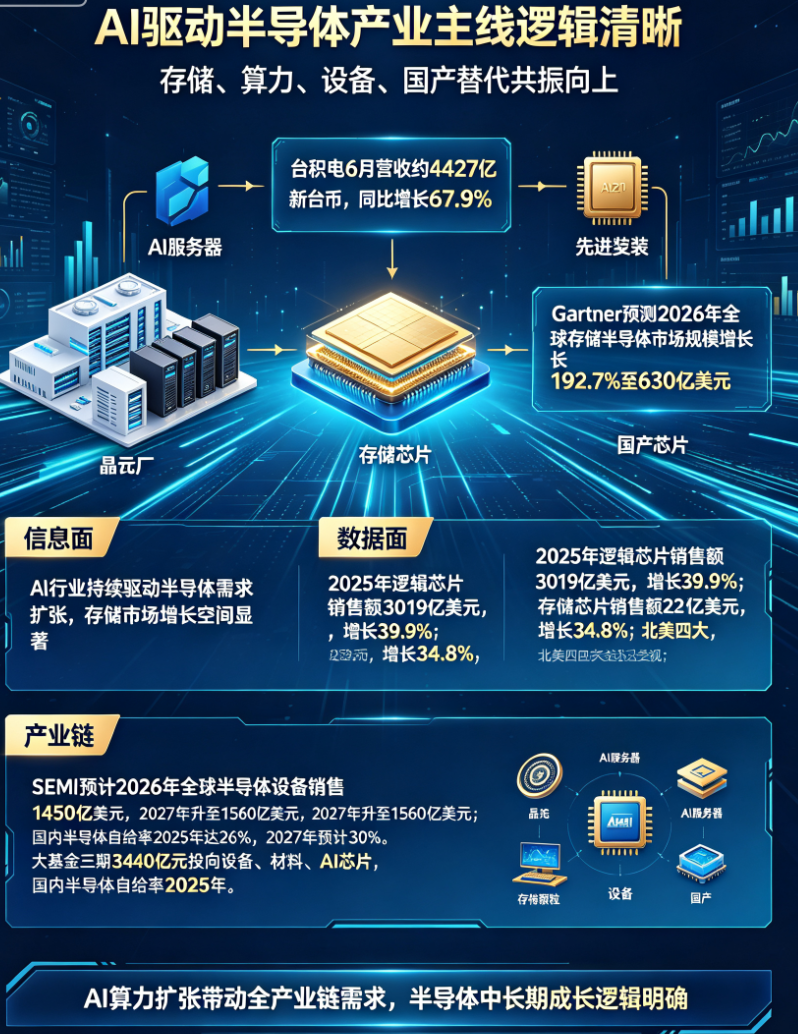
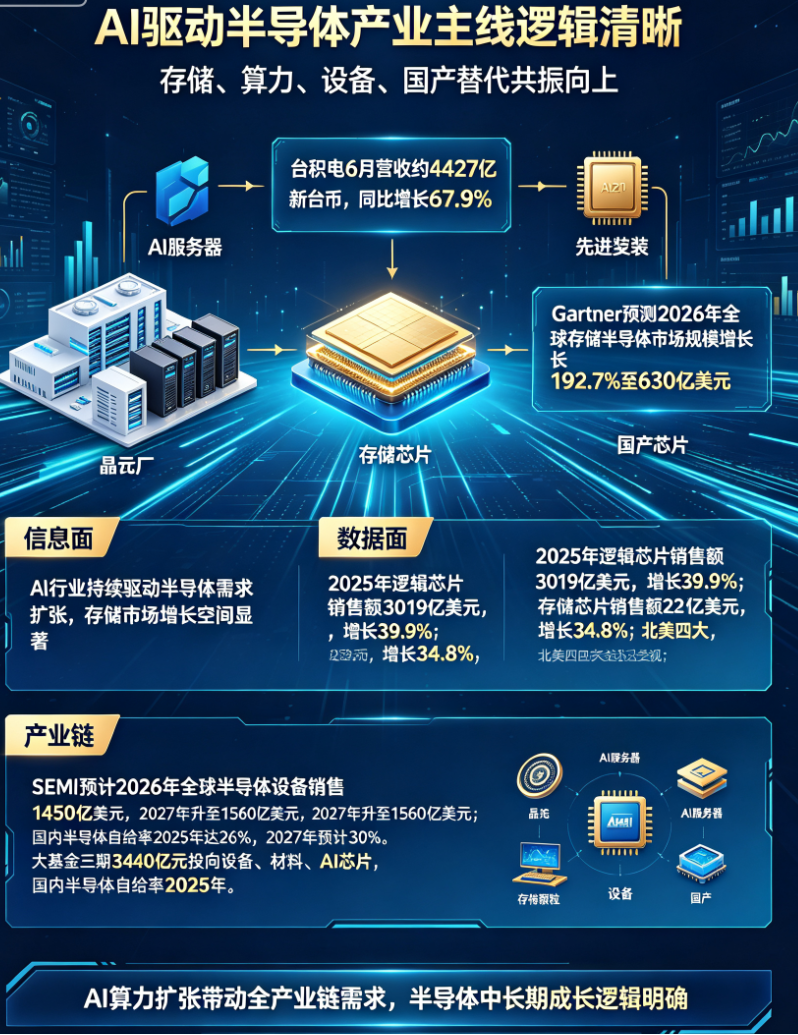
近期半導體板塊的震盪,主要是短期獲利了結與宏觀情緒波動的結果。然而,資金流向卻揭示了機構投資者的真實態度:他們將此次回調視為佈局良機。從實體經濟數據看,台積電6月營收約4,427億新台幣,年增67.9%,這一強勁表現直接反映了AI晶片需求的爆發式增長。Gartner預測,2026年全球存儲半導體市場規模將成長192.7%,達到6,330億美元。這樣的增速不僅是週期復甦,更是由AI訓練與推理需求所催生的結構性躍升。資金之所以敢於在震盪中加倉,正是因為他們看到了AI驅動下半導體需求的確定性——這不是短線題材,而是為期數年的產業趨勢。
數據背後的成長動力:從雲端到終端
從數據層面看,成長趨勢同樣明確。2025年邏輯晶片銷售額預計達3,019億美元(年增39.9%),存儲晶片達2,231億美元(年增34.8%)。北美四大雲端服務供應商(亞馬遜、微軟、Google、Meta)2026年在AI基礎設施上的投資預計將達6,000億美元,這筆巨額投入將直接轉化為對GPU、HBM記憶體、先進邏輯晶片的訂單。資料中心在全球半導體收入中的佔比正加速向50%逼近,這意味著半導體行業的核心成長動能已從消費電子轉向AI運算。
存儲領域的結構性變化尤為突出。AI伺服器對存儲的需求是傳統伺服器的8至10倍,尤其是HBM(高頻寬記憶體)在DRAM市場中的份額已從2023年的個位數升至2026年的23%,銷售額突破300億美元。HBM的快速放量不僅是量的增長,更是價的提升——其單價遠高於傳統DRAM,帶動存儲晶片整體獲利能力大幅改善。這也解釋了為何存儲晶片市場規模能在短期內實現近兩倍的擴張。
產業鏈與國產替代的雙重支撐
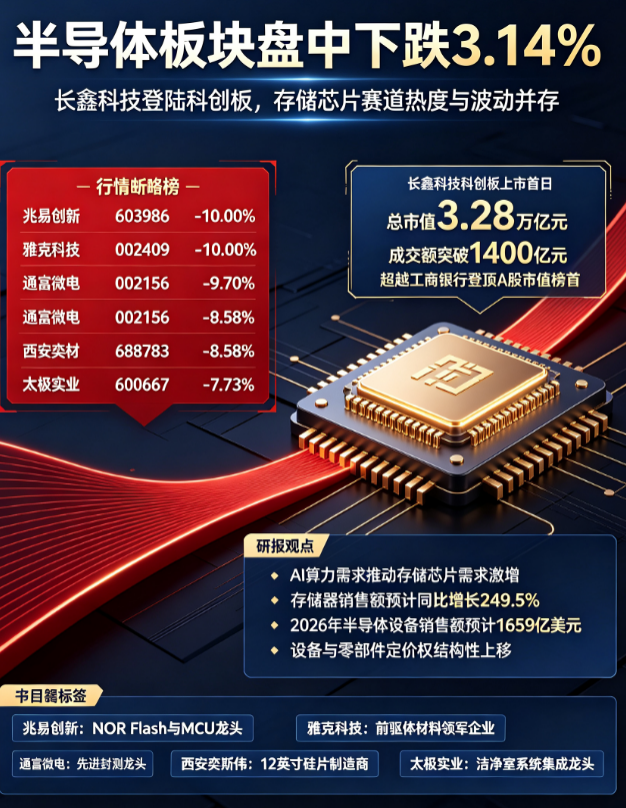
從產業鏈維度觀察,設備端的需求同樣強勁。SEMI預測,2026年全球半導體設備銷售額將達1,450億美元,2027年進一步升至1,560億美元。其中,與AI相關的先進邏輯製程、存儲及先進封裝投資是主要拉動力。先進封裝(如CoWoS)正成為提升晶片性能的關鍵環節,台積電、三星、英特爾等巨頭均在擴產,設備採購量持續攀升。
而在中國大陸,國產替代的邏輯正從政策驅動轉向市場驅動。國內半導體自給率已從2018年的10%提升至2025年的26%,預計2027年將達30%。雖然距離完全自主仍有差距,但進步速度顯著。大基金三期3,440億元人民幣的規模,精準投向設備、材料、AI晶片等核心方向,為國產替代提供長期資本支持。對於投資者而言,這意味著在晶圓製造、封測、關鍵材料等領域,國產替代標的具備超越行業平均的成長潛力。
結論
綜合來看,半導體產業正處於一個由AI驅動的結構性成長週期,其核心邏輯在於:AI基礎設施投資的持續擴大、存儲晶片需求的爆發式增長、以及先進製程與先進封裝的技術迭代。短期震盪不改長期趨勢,資金逆勢流入正是對這一判斷的背書。對於投資者而言,關注的重點應放在:AI晶片設計、HBM及高階存儲、先進封裝設備、以及國產替代龍頭。在技術迭代與資本投入的雙重作用下,這四大領域有望在未來3至5年內持續貢獻超額收益。
半導體行業的馬拉松才剛開始。當市場情緒因短期波動而搖擺時,真正理解產業結構性變化的參與者,才能把握住這個時代最確定的成長紅利。