全球半导体的“斷電”時刻:從翻倍狂歡到熊市警鐘
引言
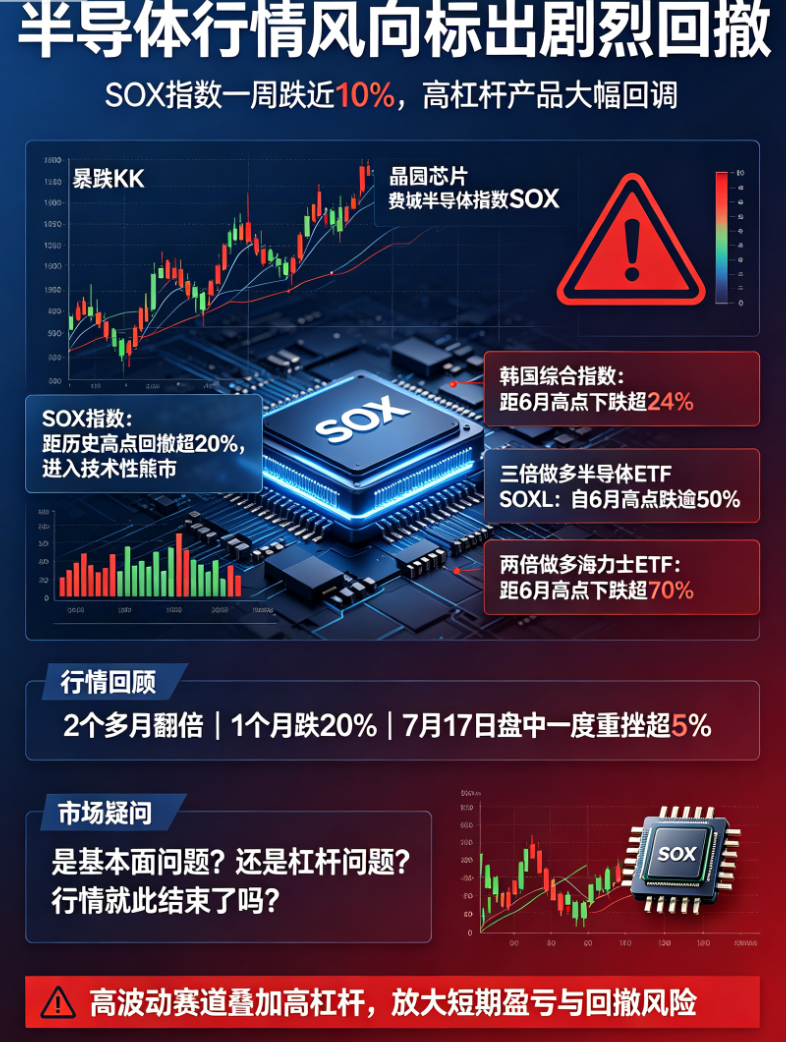
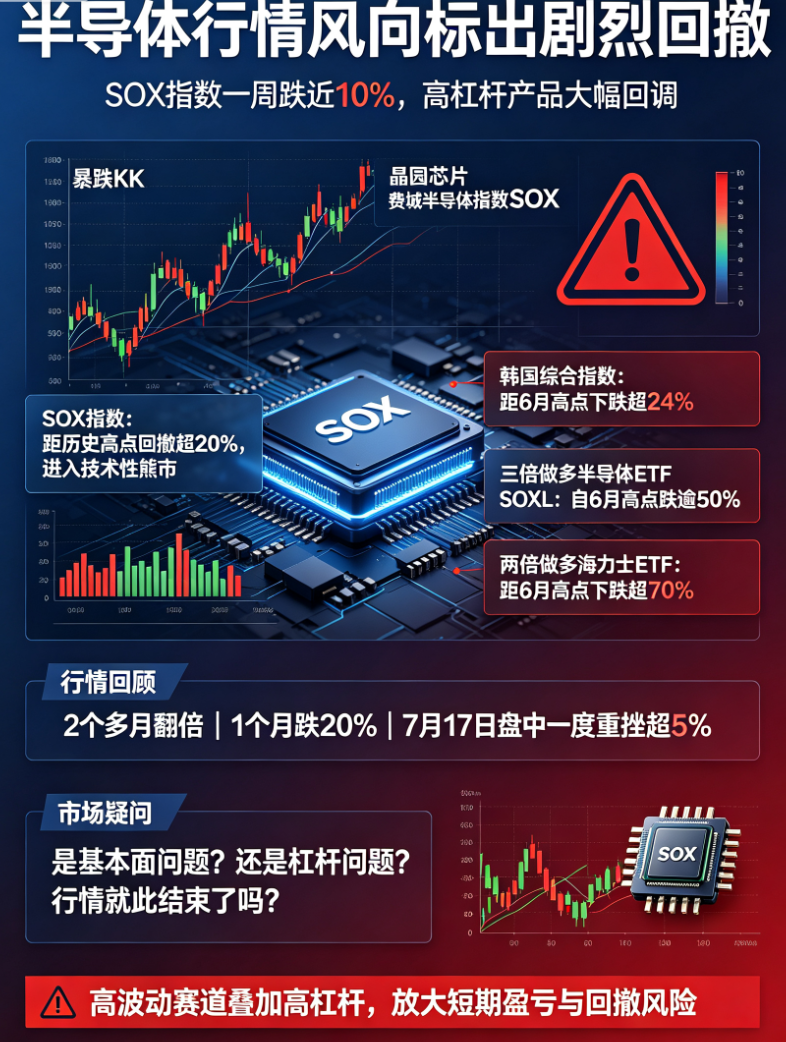
在過去短短兩個多月的時間裡,全球半導體行業經歷了一場令人瞠目結舌的過山車行情。從瘋狂翻倍的喜悅,到一個月內暴跌20%的恐慌,費城半導體指數(SOX)——這個被視為全球半導體市場風向標的關鍵指數——正在向整個金融市場發出刺耳的警報。7月17日,SOX盤中一度重挫超過5%,雖然隨後有所反彈,最終仍收跌1.63%,週度累計跌幅逼近10%,較6月22日的歷史高點回撤幅度已超過20%,正式觸及技術性熊市的門檻。這突如其來的“斷電”,讓投資者不禁追問:半導體行業究竟發生了什麼?這是一場基本面的重塑,還是槓桿的崩塌?這場盛宴是否已經落幕?
正文
一、行情的劇變:從狂歡到恐慌
進入7月,全球半導體板塊的波動性驟然升溫。截至7月17日收盤,不僅SOX指數一週內重挫近10%,遠在亞洲的韓國綜合指數也未能倖免,自6月中旬的高點回調超過24%,同樣跌入技術性熊市區域。這種同步性的下跌,暗示著市場並非簡單的區域性調整,而是全球範圍內對半導體前景的集體重新定價。
更令人矚目的是,一些具有槓桿屬性的半導體ETF出現了遠超指數本身的崩跌。例如,三倍做多半導體ETF-Direxion(SOXL)自6月22日以來已經暴跌超過50%,儘管其年初至今的漲幅仍勉強維持在220%以上。而一些兩倍做多海力士的ETF,則從6月高點跌去了超過70%,幾乎將過去數月的漲幅悉數抹去。這種摧枯拉朽式的回撤,暴露出在此前狂熱漲勢中積累的巨大泡沫和脆弱性。
二、剖析下跌:基本面還是槓桿問題?
市場急跌之際,兩個核心問題亟待釐清:這到底是圍繞行業基本面的擔憂,還是單純由槓桿資金引發的流動性危機?
基本面的隱憂
首先,從基本面來看,儘管人工智能(AI)晶片的需求依然旺盛,尤其是英偉達等龍頭企業的訂單仍然飽滿,但市場開始警惕AI投資回報率的可持續性。隨著越來越多企業被迫跟進AI基建,鉅額資本支出能否轉化為真實的營收增長,成為懸在頭頂的利劍。此外,智能手機、個人電腦等消費電子市場的復甦乏力,傳統晶片庫存去化週期延長,也給非AI類半導體公司帶來了壓力。這種“冰火兩重天”的格局,一旦AI領域的預期稍有動搖,整個指數便容易出現共振式下跌。
槓桿與情緒的放大效應
然而,圖表上ETF的驚人回撤率表明,槓桿問題不容忽視。在此前的多頭盛宴中,大量熱錢通過槓桿ETF和衍生產品湧入,推動指數快速飆漲。這種結構天然決定了其在下跌時會產生自我強化的負反饋:指數下跌→槓桿ETF淨值急挫→觸發強制平倉或主動止損→進一步拋售→指數跌幅擴大。特別是在SOX指數跌破關鍵技術支撐位、觸及技術性熊市後,程序化交易和風險管理系統的連鎖反應,加速了下跌速度。此外,部分量化基金和對沖基金在方向判斷上的急劇轉向,也加劇了市場的動盪。
三、華爾街聚焦的“Kimi時刻”
在這場劇變中,一個重要的市場事件被反覆提及——“Kimi時刻”。這個名詞源於對近期一家初創公司Kimi(或其他相關AI應用)的市場反響,它被視為類似此前DeepSeek時刻的產業催化劑。Kimi的出現,展示了國產大模型在長文本處理和邏輯推理上的突破,並在短期內引發了對算力需求格局的重新討論。
對於全球半導體投資人而言,“Kimi時刻”帶來了兩個截然不同的推論:
- 算力需求擴張論:隨著更多應用場景爆發,對高帶寬內存(HBM)、先進製程邏輯晶片的需求將長期增長,海力士、三星、臺積電等巨頭將持續受益。
- 效率顛覆與壟斷鬆動論:如果國產AI可在算力受限條件下實現比肩全球頂尖模型的性能,那麼市場對高端晶片(如英偉達的GPU)的依賴和定價權可能會被削弱,從而引發估值重構。
華爾街此次對“Kimi時刻”的高度關注,反映出市場正處於一個敏感的轉折點——投資者不再滿足於“AI=算力+晶片”的簡單敘事,而是開始深入分析不同技術路線對半導體行業內不同供應鏈環節的真正影響。
四、行情就此結束了嗎?
面對如此劇烈的調整,一個更宏大的問題擺在面前:半導體的長週期上漲行情是否已經徹底終結?
從短期看,風險釋放仍可能繼續。 技術性熊市的確認往往伴隨著投資者信心的階段性崩潰,加上外部宏觀環境(如美聯儲政策、地緣政治緊張)的不確定性,指數在低位震盪築底的可能性較大。特別是那些被過度炒作、缺乏業績支撐的個股和ETF,仍面臨流動性枯竭的風險。
但從中長期看,行業基本面並未發生根本性逆轉。 AI革命依然是這個時代的主題,全球對先進半導體的需求增長邏輯依然堅挺。無論是數據中心的擴建、邊緣AI的滲透,還是智能汽車、工業自動化的演進,都離不開晶片的支撐。此次暴跌,更像是一場對前期過度泡沫的清算,是市場在短期狂歡後的理性回歸。
對於長線投資者而言,週期性調整後往往孕育著新的機會。但前提是,必須具備甄別“偽成長”與“真龍頭”的能力。那些在AI產業鏈中擁有核心技術壁壘、能夠在競爭中持續擴大市佔率的公司,將在下一輪上升週期中脫穎而出。
結論
全球半導體行業正在經歷一場痛苦的“斷電”時刻。從狂歡到恐慌,從翻倍到熊市,這背後既有基本面的波動,也有槓桿機制的放大效應。而華爾街對“Kimi時刻”的聚焦,恰恰說明了市場正從簡單的情緒驅動轉向更精細的價值重估。
在這樣的背景下,簡單地判斷“見頂”或“抄底”都是危險的。未來的走勢將取決於AI技術的落地速度、全球經濟的走向以及金融市場流動性的變化。唯一可以肯定的是,半導體行業的故事遠沒有結束。它所經歷的每一次“斷電”,最終都是為了更高效地“充電”,並在更高水平的競爭中開啟新的篇章。對於投資者而言,管理好風險、保持耐心、聚焦核心標的,或許才是跨越當前波動的最穩妥路徑。