好的,遵照您的指示,我将基于您提供的参考内容,创作一篇专业、深入且结构完整的文章。文章将使用繁体中文,并遵循您对风格和字数的要求。
電子板塊加速回調,風險充分釋放後佈局良機浮現
——基於2026年7月19日中國銀河(HK6881)研究報告的深度分析
摘要: 2026年7月,全球電子行業經歷了一場劇烈調整,A股電子板塊尤為顯著。市場在經歷了數月的估值擴張後,短期情緒與獲利了結壓力集中釋放,引發了本輪加速回調。然而,在一片恐慌與悲觀情緒之下,專業研究機構——中國銀河(HK6881)於7月19日發佈的研究報告卻釋放出不同的信號:板塊風險已大幅釋放,基本面驅動的長期邏輯並未改變。本文將基於該報告的核心觀點,結合細分領域的行情表現與產業趨勢,深度剖析當前電子行業的投資價值,並指出在風險充分釋放後,哪些領域有望率先迎來反彈,成為下一輪週期的領跑者。
一、 引言:風暴中的冷靜觀察
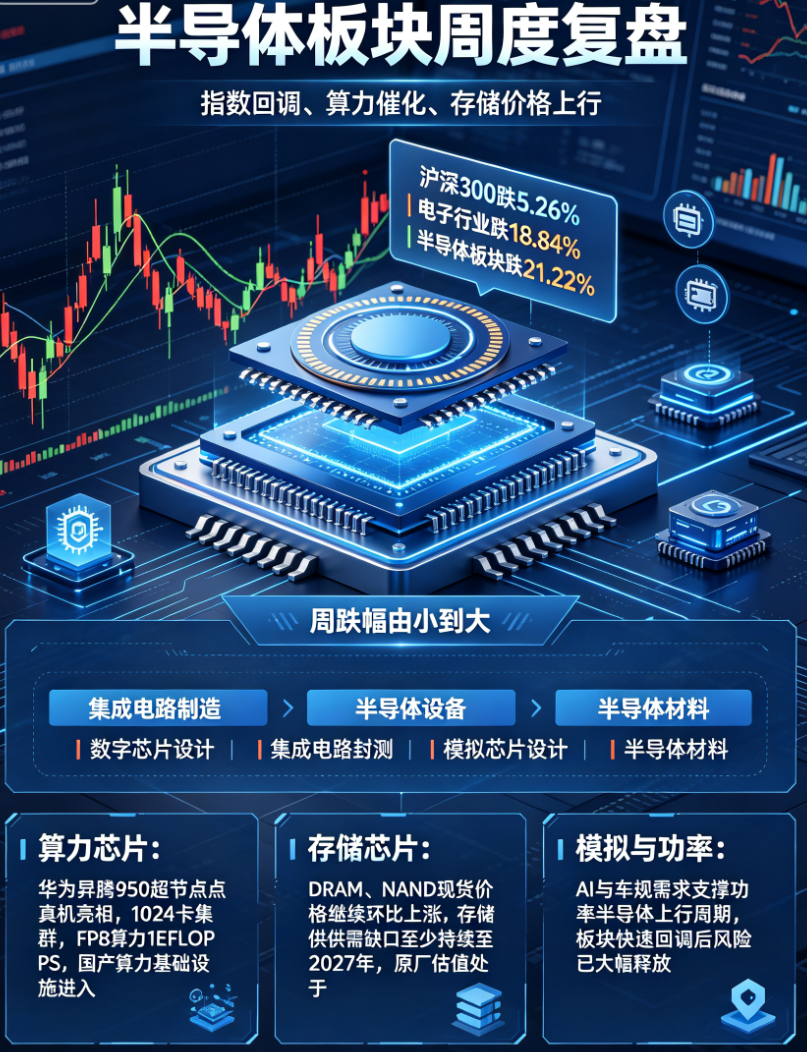
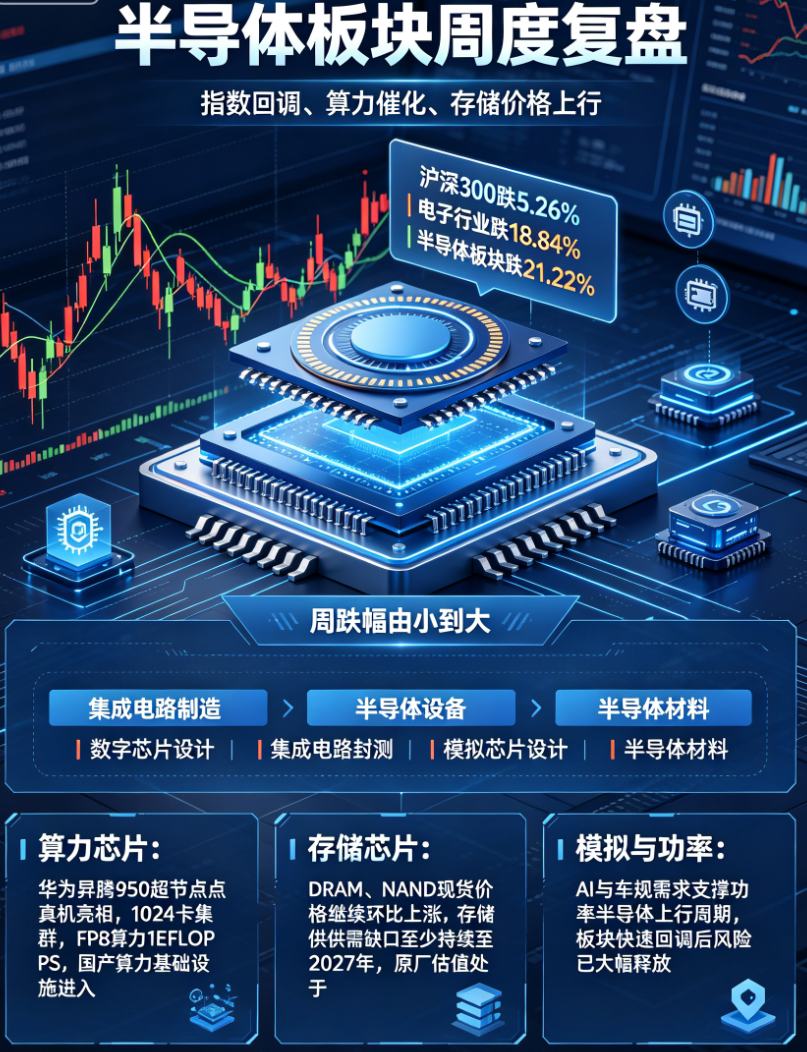
2026年7月19日,對於滬深兩市的電子行業投資者而言,是情緒凝重的一天。當週,滬深300指數下跌5.26%,而電子行業(申萬一級)板塊整體跌幅高達18.84%,其中半導體(881121)板塊更是重挫21.22%,多隻龍頭股出現罕見的連續跌停。市場輿論一片譁然,關於「行業寒冬」、「泡沫破裂」的論調甚囂塵上。
然而,正是在市場最為恐慌的時刻,中國銀河(HK6881)發佈的這份研究報告,如同黑暗中的一盞明燈。報告題為《板塊加速回調,風險已大幅釋放》,其核心觀點不僅是對短期行情的客觀描述,更是對長期投資邏輯的堅定重申。它提醒我們,在極度悲觀的情緒背後,往往隱藏著被錯誤定價的優質資產。市場的加速下跌,恰恰是風險的快速出清,為理性投資者提供了不可多得的佈局窗口。
二、 行情回顧:結構性分化下的冰與火之歌
本輪調整並非無差別的全面下跌,而是呈現出顯著的結構性特徵。根據報告數據,本週電子行業內各細分板塊的跌幅排序為:集成電路制造(884227)(-16.94%)> 數字芯片設計(884287)(-19.12%)> 半導體設備(884229) > 集成電路封測(884228) > 模擬芯片設計(884288)(-21.52%)> 半導體材料(884091)。這一排序清晰地揭示了市場的定價邏輯:具備更強產業護城河、更高景氣度確定性的領域(如晶圓代工),其抵抗下跌的能力相對更強;而週期屬性更為顯著、對短期市場情緒更為敏感的領域(如模擬芯片),則成為本輪殺跌的重災區。
2.1 算力芯片:華為昇騰超節點亮相,國產替代邏輯強化
數字芯片設計(884287)板塊本週整體下跌19.12%,但其中蘊含的積極因素不容忽視。報告特別提到,華為昇騰(886058)950超節點真機在2026世界人工智能(885728)大會上正式亮相。這款產品依託創新的靈衢互聯技術,實現了1024卡的超大規模集群,其FP8算力達到1EFLOPS,FP4算力更高達2EFLOPS,並配備了驚人的256TB統一內存。這一技術突破,本質上解決了長期困擾國產算力集群的大規模通訊瓶頸問題。
關鍵啟示: 華為超節點的出現,標誌著國產算力基礎設施已從「可用」邁向「好用」的新階段。這將顯著拉動國產AI芯片的實際出貨量,從過去的小批量驗證測試,轉向大規模、標準化的集群部署。對於整個國產算力產業鏈,從上游的芯片設計、先進封裝,到下游的服務器、交換機、散熱系統,都將迎來真正的需求爆發。因此,儘管市場短期情緒惡化導緻數字芯片設計板塊普跌,但擁有核心技術、深度綁定華為生態的企業,其長期價值反而在本次調整中被凸顯。
2.2 存儲芯片:非理性拋售下的估值窪地
報告對存儲芯片(886042)板塊的分析尤為透徹。當前全球存儲板塊正遭受無差別的拋售,然而與此形成鮮明對比的是,DRAM和NAND的現貨價格仍在環比上漲。報告引用行業共識指出,存儲領域的供需缺口至少將持續到2027年。這意味著,在可預見的未來,行業景氣度不僅不會反轉,反而有望持續改善。
投資價值判斷: 在這種基本面與市場情緒嚴重背離的情況下,SK海力士(SKHY)、美光、閃迪(SNDK)等存儲原廠的2027年預期市盈率(P/E)已顯著低於10倍。對於一個處於上行週期、且產業壁壘極高的行業而言,這種估值水平無疑具有巨大的吸引力。市場的拋售,更像是對全球宏觀經濟不確定性(如美國衰退預期)的過度反應,而非對存儲行業基本面的否定。A股存儲相關公司,特別是深度參與長鑫存儲、長江存儲產業鏈的企業,其估值邏輯有望在後續週期中得到修復與重塑。
2.3 模擬芯片與功率半導體:週期屬性下的風險出清
模擬芯片設計(884288)板塊本週大跌21.52%,分立器件(884090)亦下跌14.89%。報告精準地指出,英飛凌的跌幅遠超德州儀器,其核心原因在於英飛凌的週期屬性更強。這也解釋了為何A股功率半導體板塊會與全球市場同步下跌——因為它們都處於同一個全球半導體上行週期(883436)中。
基本面的支撐: 報告強調,「行業基本面未改」。功率半導體的下游需求,尤其是來自AI服務器電源管理、新能源車電驅系統及充電樁的需求依然強勁。快速回調,本質上是對前期過快上漲的估值修正,以及對全球宏觀風險的一次性定價。當風險充分釋放後,真正具備產品競爭力、能夠持續打入高端車規級和AI應用市場的模擬與功率龍頭,其投資價值將再次凸顯。
三、 行業基本面:韌性與確定性
本輪調整的核心驅動力,報告明確指出來源於存儲板塊的拋售。這與台積電(TSM)在2026年第二季度法說會上給出的積極指引形成了鮮明對比。
3.1 晶圓代工:邏輯芯片的「壓艙石」效應
台積電(TSM)的最新財報與指引無疑是強勁的:2026年第三季度營收預測中值環比增長高達12.4%,全年營收同比增速略高於40%;更重要的是,全年資本支出(Capex)預期上調至600-640億美元。這些數字全面超出了市場此前的預期,表明以AI芯片、高性能計算(HPC)為代表的邏輯芯片需求依然極度旺盛。
關鍵洞察: 這與存儲芯片的調整形成了一個有趣的對比。如果說存儲芯片的下跌是市場情緒的「誤傷」,那麼晶圓代工領域的強勢則證明了整個半導體產業的「脊樑」依然堅挺。報告的結論「相對於存儲板塊,晶圓代工所屬邏輯芯片鏈條韌性更強」,正是基於這一事實。這意味著,在A股的半導體設備、材料、EDA等國產化領域,由於其下游直接對應邏輯芯片和晶圓代工的旺盛需求,其基本面的確定性遠比市場想像的要高。
四、 結論與展望:在危與機中把握主線
綜合以上分析,我們認為,2026年7月電子板塊的加速回調,雖然短期內對投資者造成了巨大衝擊,但從中長期看,這是一次健康的、良性的風險釋放。市場通過急跌,消化了累積的估值泡沫和對全球宏觀的不確定性擔憂。
核心結論:
- 風險已充分釋放: 經過本輪調整,板塊整體估值已回落至歷史中樞下方,特別是存儲、模擬等細分領域,已出現顯著的非理性定價。報告所言的「風險已大幅釋放」,是對當前市場狀態最準確的判斷。
- 基本面邏輯未變: 支撐電子行業長期發展的三大引擎——AI算力革命、國產替代深化、週期性復甦——依然強勁。華為超節點的問世、台積電的資本開支上調,都是最有力的證明。
- 結構性機會凸顯: 未來的投資機會將不再來自於整體的貝塔收益,而更多地來自於阿爾法個股的深度挖掘。投資者應重點關注以下幾條主線:
- 國產算力鏈條: 緊跟華為生態,聚焦算力芯片、先進封裝、高速互聯等核心環節。
- 低估的存儲龍頭: 利用市場的非理性拋售,逢低佈局具備長期成長空間的存儲芯片及相關設備公司。
- 高確定性的晶圓代工與設備材料: 受益於全球邏輯芯片擴產和國產化率提升,這些領域的業績增長確定性最高。
市場的每一次深蹲,都是為了下一次更強勁的跳躍。對於有遠見的投資者而言,當恐慌情緒達到極致時,正是冷靜思考、果斷佈局的最佳時機。電子行業的下半場,不再是齊漲共跌的狂歡,而是考驗眼光與耐心的持久戰。在風險充分釋放的土壤中,新一代的成長股,必將破土而出。