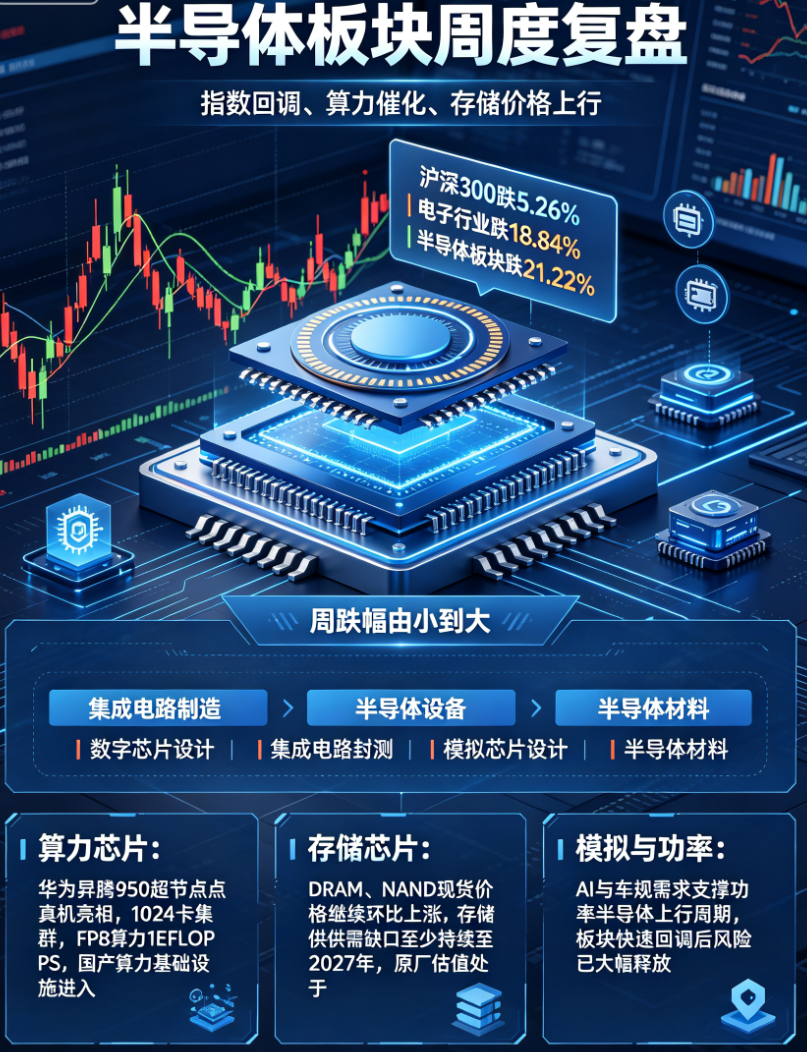
การปรับสมดุลนี้ไม่ใช่การลดลงแบบเหมารวม แต่เป็นการแสดงลักษณะเชิงโครงสร้าง ตามข้อมูลรายงาน การจัดลำดับการลดลงของแต่ละส่วนในอุตสาหกรรมอิเล็กทรอนิกส์ในสัปดาห์นี้คือ: การผลิตวงจรอิเล็กทรอนิกส์ (884227) (-16.94%) > การออกแบบชิปดิจิทัล (884287) (-19.12%) > อุปกรณ์สารกึ่งตัวนำไฟฟ้า (884229) > การบรรจุวงจรอิเล็กทรอนิกส์ (884228) > การออกแบบชิปจำลอง (884288) (-21.52%) > วัสดุสารกึ่งตัวนำไฟฟ้า (884091) การจัดลำดับนี้เผยให้เห็นตรรกะการกำหนดราคาของตลาดอย่างชัดเจน: พื้นที่ที่มีแนวป้องกันอุตสาหกรรมที่แข็งแกร่งกว่าและความแน่นอนของอุปสงค์ที่สูงกว่า (เช่น การผลิตชิปบนเวเฟอร์) มีความสามารถในการต้านทานการลดลงได้แข็งแกร่งกว่า; ในขณะที่พื้นที่ที่มีลักษณะเป็นวัฏจักรเด่นชัดเจนและอ่อนไหวต่ออารมณ์ตลาดระยะสั้นกว่า (เช่น ชิปจำลอง) จะกลายเป็นพื้นที่ที่ได้รับผลกระทบจากการลดลงอย่างรุนแรง
2.1 ชิปประมวลผล: Huawei เปิดตัวโหนดความละเอียดสูงขึ้น การแทนที่ในประเทศแข็งแกร่งขึ้น
ส่วนการออกแบบชิปดิจิทัล (884287) ลดลงโดยรวม 19.12% ในสัปดาห์นี้ แต่ปัจจัยเชิงบวกที่ซ่อนอยู่ไม่ควรมองข้าม รายงานระบุเป็นพิเศษว่า Huawei Ascend (886058) โหนดความละเอียดสูง 950 นาโนเมตร ได้เปิดตัวอย่างเป็นทางการในการประชุมปัญญาประดิษฐ์ระดับโลกปี 2026 (885728) ผลิตภัณฑ์นี้ใช้เทคโนโลยีการเชื่อมต่อแบบใหม่เพื่อสร้างคลัสเตอร์ขนาดใหญ่ 1024 คอร์ โดยมีพลังการประมวลผล FP8 ถึง 1EFLOPS และ FP4 สูงถึง 2EFLOPS พร้อมหน่วยความจำรวม 256TB นวัตกรรมนี้ได้แก้ไขปัญหาคอขวดการสื่อสารขนาดใหญ่ของคลัสเตอร์ประมวลผลในประเทศได้ในระยะยาว
สัญญาณสำคัญ: การปรากฏตัวของโหนดความละเอียดสูงของ Huawei เป็นเครื่องหมายของการเปลี่ยนผ่านจากขั้น "ใช้งานได้" ไปสู่ขั้น "ใช้งานได้ดี" สำหรับโครงสร้างพื้นฐานการประมวลผลในประเทศ ซึ่งจะกระตุ้นปริมาณการส่งมอบชิป AI ในประเทศจากการตรวจสอบและทดสอบในปริมาณน้อย จากการทดสอบแบบกลุ่มเล็ก ไปสู่การปรับใช้คลัสเตอร์แบบมาตรฐานและขนาดใหญ่ สำหรับห่วงโซ่ออุตสาหกรรมประมวลผลในประเทศทั้งหมด ตั้งแต่การออกแบบชิปในส่วนบน การบรรจุขั้นสูง ไปจนถึงเซิร์ฟเวอร์ อุปกรณ์แลกเปลี่ยน และระบบระบายความร้อนในส่วนล่าง จะได้รับผลกระทบจากการระเบิดของความต้องการอย่างแท้จริง ดังนั้น แม้ว่าส่วนการออกแบบชิปดิจิทัลจะลดลงในระยะสั้นเนื่องจากอารมณ์ตลาดที่เลวร้าย แต่บริษัทที่มีเทคโนโลยีหลักและผูกพันกับระบบนิเวศของ Huawei อย่างลึกซึ้ง จะมีมูลค่าระยะยาวที่โดดเด่นในการปรับสมดุลครั้งนี้
2.2 ชิปจัดเก็บข้อมูล: จุดต่ำสุดด้านมูลค่าภายใต้การขายที่ไม่สมเหตุสมผล
การวิเคราะห์ส่วนชิปจัดเก็บข้อมูล (886042) มีความชัดเจนเป็นพิเศษ เมื่อส่วนชิปจัดเก็บข้อมูลทั่วโลกกำลังเผชิญกับการขายแบบเหมารวม แต่สิ่งที่ตรงกันข้ามคือราคาขายปัจจุบันของ DRAM และ NAND ยังคงมีการเพิ่มขึ้นเมื่อเทียบกับช่วงก่อนหน้า รายงานอ้างอิงฉันทามติของอุตสาหกรรมว่าช่องว่างด้านอุปสงค์ในส่วนจัดเก็บข้อมูลจะยังคงอยู่จนถึงปี 2027 ซึ่งหมายความว่า ในอนาคตที่คาดการณ์ได้ ความอุปสงค์ของอุตสาหกรรมจะไม่กลับตัว แต่กลับมีแนวโน้มที่จะปรับปรุงให้ดีขึ้น
การประเมินมูลค่าการลงทุน: ในสถานการณ์ที่พื้นฐานและสภาวะตลาดมีความแตกต่างกันอย่างรุนแรง อัตราส่วนราคาต่อกำไรที่คาดการณ์ไว้สำหรับโรงงานเก็บข้อมูล (Storage) เช่น SK Hynix, Micron, และ Sandi (SNDK) ที่มีกำไรคาดการณ์ปี 2027 ต่ำกว่า 10 เท่า ซึ่งถือว่ามีความน่าดึงดูอย่างยิ่งสำหรับอุตสาหกรรมที่มีวัฏจักรขาขึ้นและมีกำแพงค์สูง การเทขายของตลาดเป็นการตอบสนองที่มากเกินไปของความไม่แน่นอนทางเศรษฐกิจมหภาคทั่วโลก (เช่น การคาดการณ์ภาวะเศรษฐกิจถดถอยของสหรัฐอเมริกา) มากกว่าจะเป็นการปฏิเสธพื้นฐานของอุตสาหกรรมเก็บข้อมูล บริษัทที่เกี่ยวข้องกับอุตสาหกรรมเก็บข้อมูลในตลาดหุ้น A โดยเฉพาะบริษัทที่เข้าร่วมในห่วงโซ่ออุตสาหกรรมหน่วยความจำเก็บข้อมูลระยะยาวและอุตสาหกรรมหน่วยความจำระยะยาว มีแนวโน้มที่จะได้รับการแก้ไขและปรับโครงสร้างใหม่ในวัฏจักรต่อไป
2.3 ชิปจำลองและเซมิคอนดักเตอร์กำลังไฟฟ้า: การกำจัดความเสี่ยงภายใต้ลักษณะวัฏจักร
ชิปออกแบบจำลอง (884288) ลดลง 21.52% ในสัปดาห์นี้ และอุปกรณ์แยกส่วน (884090) ก็ลดลง 14.89% รายงานชี้ให้เห็นอย่างแม่นยำว่าการลดลงของ NVIDIA นั้นเกินกว่าของ Intel สาเหตุหลักคือลักษณะวัฏจักรของ NVIDIA ที่แข็งแกร่งกว่า ซึ่งอธิบายได้ว่าทำไมชิปเซมิคอนดักเตอร์กำลังไฟฟ้าในตลาดหุ้น A จึงลดลงพร้อมกับตลาดโลก เพราะทั้งหมดอยู่ในวัฏจักรขาขึ้นของเซมิคอนดักเตอร์ทั่วโลกเดียวกัน (883436)
การสนับสนุนจากพื้นฐาน: รายงานเน้นย้ำว่า "พื้นฐานอุตสาหกรรมยังไม่เปลี่ยนแปลง" ความต้องการในอุตสาหกรรมปลายน้ำของเซมิคอนดักเตอร์กำลังไฟฟ้า โดยเฉพาะความต้องการจากระบบจัดการพลังงานของเซิร์ฟเวอร์ AI, ระบบขับเคลื่อนรถยนต์พลังงานใหม่, และสถานีชาร์จ ยังคงแข็งแกร่ง การปรับตัวลงอย่างรวดเร็วเป็นการแก้ไขการประเมินมูลค่าที่สูงเกินไปก่อนหน้านี้ และเป็นการกำหนดราคาความเสี่ยงทางเศรษฐกิจมหภาคเพียงครั้งเดียว เมื่อความเสี่ยงได้รับการปลดปล่อยอย่างเพียงพอ ผู้ที่เป็นผู้นำด้านชิปจำลองและชิปกำลังไฟฟ้าที่มีความสามารถในการแข่งขันของผลิตภัณฑ์และสามารถเข้าสู่ตลาดรถยนต์ระดับไฮเอนด์และแอปพลิเคชัน AI ได้อย่างต่อเนื่อง มูลค่าการลงทุนของพวกเขาจะโดดเด่นขึ้นอีกครั้ง
สาม、 พื้นฐานอุตสาหกรรม: ความยืดหยุ่นและความแน่นอน
แรงผลักดันหลักในการปรับปรุงรอบนี้ ชี้ชัดว่ามาจากยอดขายชิปหน่วยความจำเก็บข้อมูล การนี้แตกต่างอย่างชัดเจนกับการคาดการณ์เชิงบวกที่บริษัท TSMC ให้ไว้ในการประชุมเทคโนโลยีปี 2026 ไตรมาสที่สอง
3.1 การผลิตชิป: ผลกระทบของ "หิน้ำหนัก" สำหรับชิปตรรกะ
รายงานทางการเงินและแนวโน้มของ TSMC นั้นแข็งแกร่งอย่างไม่ต้องสงสัย: การเติบโตของรายได้ที่คาดการณ์ไว้สำหรับไตรมาสที่สามปี 2026 มีการเติบโตของรายได้ต่อปีสูงถึง 12.4% และอัตราการเติบโตของรายได้ต่อปีสูงกว่า 40% เล็กน้อยกว่าที่คาดการณ์ไว้ ที่สำคัญกว่านั้นคือ งบประมาณการลงทุนในทุน (Capex) สำหรับทั้งปีถูกปรับเพิ่มเป็น 60,000 ถึง 64,000 ล้านดอลลาร์ ตัวเลขเหล่านี้เกินกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านับเป็นจำนวนมาก แสดงให้เห็นว่าความต้องการชิปตรรกะ ซึ่งเป็นตัวแทนของชิป AI และการคำนวณประสิทธิภาพสูง (HPC) ยังคงแข็งแกร่งอย่างยิ่ง
ข้อมูลเชิงลึกที่สำคัญ: นี่เป็นการเปรียบเทียบที่น่าสนใจกับการปรับตัวของชิปหน่วยความจำเก็บข้อมูล หากการลดลงของชิปหน่วยความจำเก็บข้อมูลคือ "บาดแผล" ของสภาวะตลาด การแข็งแกร่งในด้านการผลิตชิปตรรกะจะพิสูจน์ว่า "กระดูกสันหลัง" ของอุตสาหกรรมเซมิคอนดักเตอร์โดยรวมยังคงแข็งแกร่ง ข้อสรุปของรายงานที่ว่า "เมื่อเทียบกับชิปหน่วยความจำเก็บข้อมูล ห่วงโซ่อชิปตรรกะมีความยืดหยุ่นมากกว่า" นั้นตั้งอยู่บนข้อเท็จจริงนี้ ซึ่งหมายความว่าในส่วนที่เกี่ยวข้องกับการผลิตอุปกรณ์ วัสด และ EDA ในตลาดหุ้น A เนื่องจากความต้องการโดยตรงจากปลายน้ำที่สอดคล้องกับความต้องการของชิปตรรกะและการผลิตชิป ทำให้ความแน่นอนของพื้นฐานอุตสาหกรรมนั้นสูงกว่าที่ตลาดจินตนาไว้มาก
สี่、 บทสรุปและแนวโน้ม: การจับแนวทางในภาวะวิกฤตและโอกาส
จากการวิเคราะห์โดยรวม เราเห็นว่าการปรับฐานของชิปอิเล็กทรอนิกส์ในเดือนกรกฎาปี 2026 แม้จะส่งผลกระทบอย่างรุนแรงต่อผู้ลงทุนในระยะสั้น แต่ในระยะกลางถึงระยะยาว นี่เป็นการปลดปล่อยความเสี่ยงที่เป็นไปในทางที่ดีต่อสุขภาพของตลาด ตลาดได้ผ่านการลดลงอย่างรวดเร็วเพื่อสะสมฟองสบู่การประเมินมูลค่าที่สะสมมาและความกังวลเกี่ยวกับความไม่แน่นอนทางเศรษฐกิจมหภาคทั่วโลก สรุปประเด็นหลัก: รายการที่ 1 ความเสี่ยงได้รับการปลดปล่อยอย่างเพียงพอ หลังจากการปรับฐานครั้งนี้ มูลค่าโดยรวมของชิปได้กลับสู่ระดับต่ำกว่าจุดศูนย์กลางในประวัติศาสตร์ โดยเฉพาะอย่างยิ่งในกลุ่มย่อยอย่างหน่วยความจำและจำลอง ได้เกิดการกำหนดราคาที่ไม่สมเหตุอย่างชัดเจน การที่รายงานกล่าวว่าความเสี่ยงได้รับการปลดปล่อยอย่างมากนั้นเป็นการตัดสินสถานการณ์ตลาดในปัจจุบันที่แม่นยำที่สุด รายการที่ 2 ตรรกะการพื้นฐานไม่ได้เปลี่ยนแปลง สามปัจจัยหลักที่ขับเคลื่อนการเติบโตในระยะยาวของอุตสาหกรรมอิเล็กทรอนิกส์ ได้แก่ การปฏิวัติพลังการประมวลผล AI การทดแทนโดยผลิตภัณฑ์ในประเทศ และการฟื้นตัวตามวัฏจักร ยังคงแข็งแกร่ง การที่ Huawei ในระดับเทคโนโลยีขั้นสูงมีความต้องการ และการเพิ่มขึ้นของการลงทุนของ TSMC เป็นหลักฐานที่พิสูจน์ได้ดีที่สุด รายการที่ 3 โอกาสเชิงโครงสร้างที่โดดเด่น โอกาสในการลงทุนในอนาคติต่อจะไม่ได้มาจากผลตอบแทนของกลุ่มโดยรวมอีกต่อไป แต่จะมาจากโอกาสในการเจาะลึกหุ้นรายตัวอัลฟามากขึ้น นักลงทุนควรให้ความสนใจเป็นพิเศษกับแนวโน้มหลักดังต่อไปนี้: รายการย่อย: รายการย่อยที่ 1 ห่วงโซ่การประมวลผลในประเทศ: ติดตาม Huawei โดยมุ่งเน้นไปที่ส่วนประกอบหลัก เช่น ชิปประมวลผล การห่อหุ้มขั้นสูง และการเชื่อมต่อความเร็วสูง รายการย่อยที่ 2 หน่วยนำด้านหน่วยความจำที่มีมูลค่าต่ำ: ใช้ประโยชน์จากการขายแบบไม่สมเหตุของตลาด เพื่อจัดสรรในชิปหน่วยความจำและบริษัทอุปกรณ์ที่ยังมีโอกาสเติบโตในระยะยาว รายการย่อยที่ 3 การผลิตชิปและการใช้วัสดุที่มีความแน่นอนสูง: ได้รับประโยชน์จากการขยายตัวของชิป Logic ทั่วโลกและการเพิ่มขึ้นของสัดส่วนการผลิตในประเทศ การเติบโตของผลประกอบการในกลุ่มนี้มีความแน่นอนสูงสุด ทุกครั้งที่ตลาดลดระดับลง เป็นเพื่อการกระโดดที่แข็งแกร่งขึ้นในครั้งต่อไป สำหรับนักลงทุนที่มีวิสัยทัศน์ เมื่อความตื่นตระหนกถึงขีดสุด นี่คือช่วงเวลาที่ดีที่สุดสำหรับการคิดอย่างเยือกเย็นและการวางแผนอย่างเด็ดขาด ช่วงครึ่งหลังของอุตสาหกรรมอิเล็กทรอนิกส์จะไม่ใช่การเฉลิมฉลองที่ขึ้นลงพร้อมกันอีกต่อไป แต่เป็นการต่อสู้ที่ทดสอบสายตาและความอดทน ในผืนดินแห่งที่ความเสี่ยงได้รับการปลดปล่อยอย่างเพียงพอ หุ้นเติบโตเจนเนอเรชั่นใหม่จะต้องผลิกออกมา