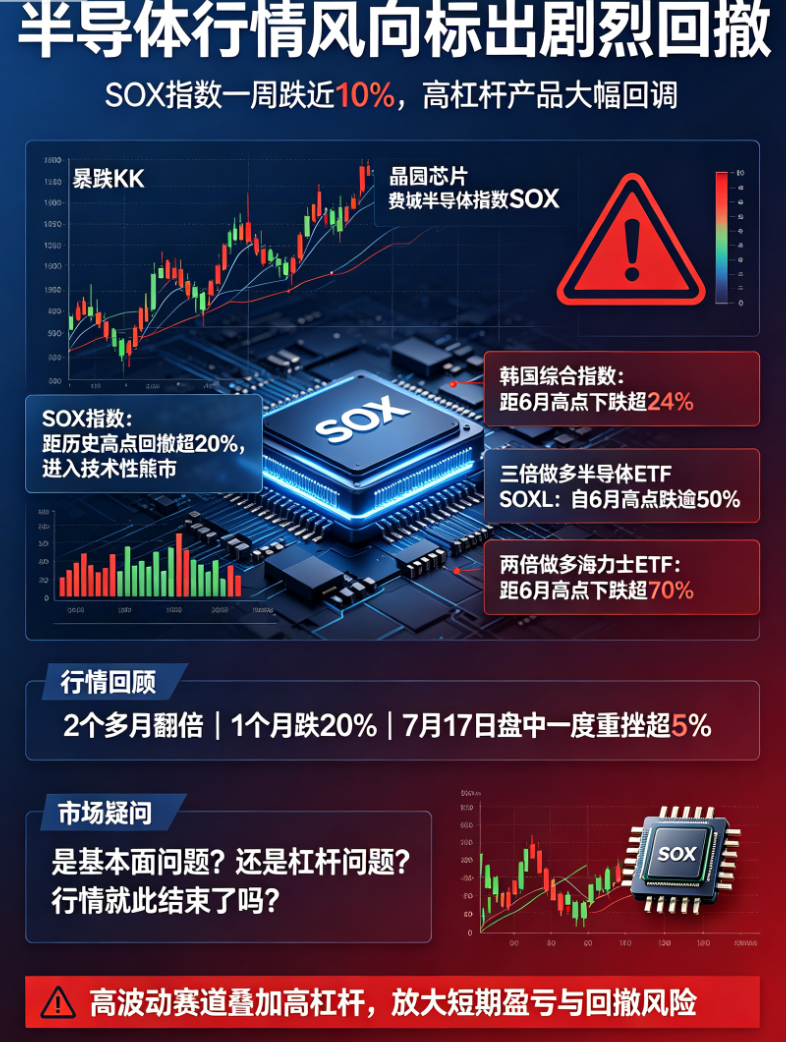
ช่วงเวลาที่เซมิคอนดักเตอร์ทั่วโลก "ดับไฟ": จากความยินดีที่พุ่งสูงสู่สัญญาณเตือนตลาดหมีด
บทนำ
ในช่วงเวลาเพียงสองเดือนที่ผ่านมา อุตสาหกรรมเซมิคอนดักเตอร์ทั่วโลกได้ผ่านการขึ้นลงที่น่าตกตะลึง ตั้งแต่ความยินดีที่พุ่งสูง ไปจนถึงความตื่นตระหนกที่ราคาลดลง 20% ในหนึ่งเดือน ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟีย (SOX) ซึ่งเป็นดัชนีสำคัญที่บ่งชี้ทิศทางของตลาดเซมิคอนดักเตอร์ทั่วโลก กำลังส่งสัญญาณเตือนไปยังตลาดการเงินทั้งหมด เมื่อวันที่ 17 กรกฎาคม ดัชนี SOX ร่วงลงกว่า 5% ในรอบหนึ่ง แม้ว่าจะมีการฟื้นตัว แต่สุดท้ายก็ยังลดลง 1.63% สะสมรวมรายสัปดาห์ลดลงเกือบ 10% การย้อนกลับจากจุดสูงสุดในเดือนมิถุนายนเกิน 20% ซึ่งเป็นระดับที่เข้าสู่เขตเตือนตลาดหมีดทางเทคนิค การ "ดับไฟ" ที่เกิดขึ้นอย่างกะทันหันทำให้ผู้ลงทุนอดถามไม่ได้ว่าอุตสาหกรรมเซมิคอนดักเตอร์เกิดอะไรขึ้น? นี่คือการปรับโครงสร้างพื้นฐาน หรือการล่มสลายของเลเวอเรจ? งานเลี้ยงฉลองนี้ได้สิ้นสุดลงแล้วหรือยัง?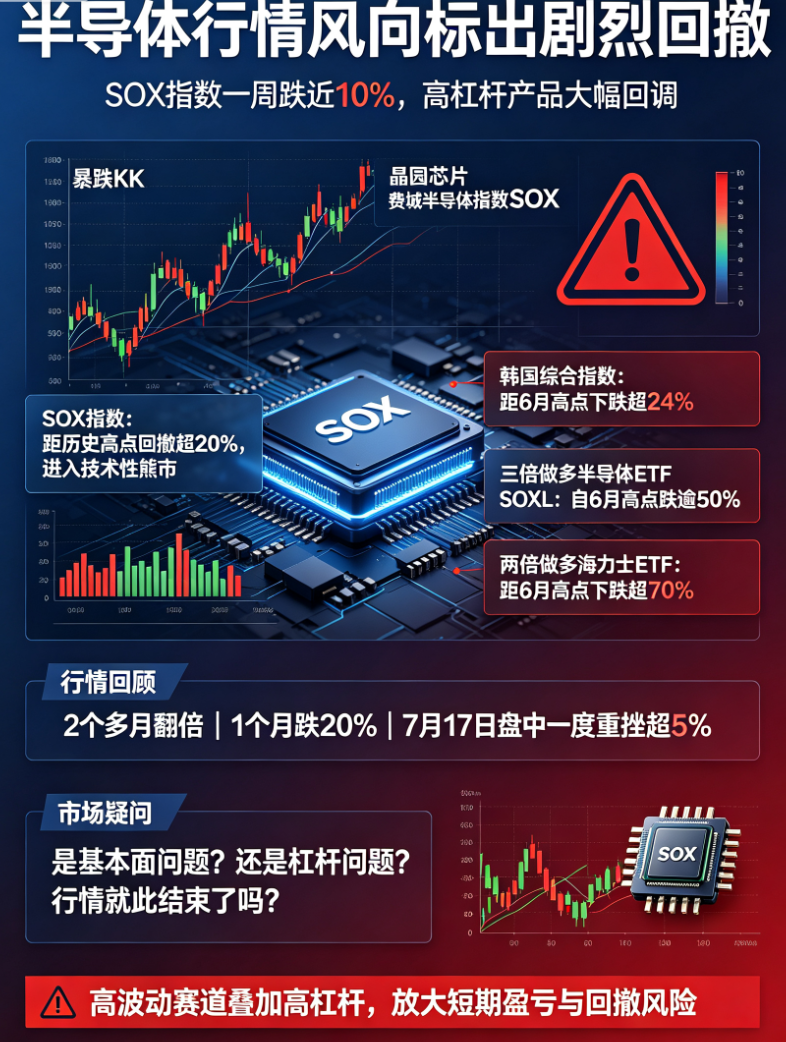
เนื้อหาหลัก
หนึ่ง การเปลี่ยนแปลงของแนวโน้ม: จากความยินดีสู่ความตื่นตระหนก
เมื่อเข้าสู่เดือนกรกฎาคม ความผันผวนของชิ้นส่วนเซมิคอนดักเตอร์ทั่วโลกก็เพิ่มขึ้นอย่างรวดเร็ว ณ วันที่ 17 กรกฎาคม ดัชนี SOX ลดลงเกือบ 10% ในรอบหนึ่ง และดัชนีรวมของเกาหลีก็ไม่รอดพ้น โดยลดลงเกิน 24% จากจุดสูงสุดกลางเดือนมิถุนายน ซึ่งเข้าสู่เขตเตือนตลาดหมีดทางเทคนิค การลดลงที่เกิดขึ้นพร้อมกันนี้บ่งชี้ว่าตลาดไม่ใช่แค่การปรับสมดุลตามภูมิภาค แต่เป็นการประเมินราคาใหม่ของแนวโน้มในอนาคตรระดับโลกสำหรับเซมิคอนดักเตอร์
สิ่งที่น่าจับตาคือ ETF เซมิคอนดักเตอร์ที่มีเลเวอเรจบางประเภทมีการลดลงที่เกินกว่าดัชนีเอง ตัวอย่างเช่น ETF ที่มีการซื้อขายแบบสามเท่าของเซมิคอนดักเตอร์ - Direxion (SOXL) ลดลงมากกว่า 50% นับตั้งแต่เดือนมิถุนายน แม้ว่าการเพิ่มขึ้นตั้งแต่ต้นปีก็ยังคงอยู่ที่มากกว่า 220% แต่ ETF ที่มีการซื้อขายแบบสองเท่าของฮาร์ดไดร์ (Intel) ลดลงกว่า 70% จากจุดสูงสุดในเดือนมิถุนายน ซึ่งเกือบจะลบการเพิ่มขึ้นในช่วงหลายเดือนที่ผ่านมาทั้งหมด การถดถอยแบบทำลายนี้เผยให้เห็นถึงฟองสบู่และความเปราะบางที่สะสมมาในช่วงที่ราคาพุ่งสูง
สอง การวิเคราะห์การลดลง: ปัญหาพื้นฐานหรือปัญหาเลเวอเรจ?
เมื่อตลาดลดลง คำถามหลักสองข้อที่ต้องชี้แจคือ: นี่คือความกังวลเกี่ยวกับพื้นฐานของอุตสาหกรรม หรือเป็นวิกฤตการณ์สภาพคล่องที่เกิดจากเงินทุนที่มีเลเวอเรจ?
ความกังวลเกี่ยวกับพื้นฐาน
ประการแรก จากมุมมองพื้นฐาน แม้ว่าความต้องการชิปปัญญาประดิษฐ์ (AI) ยังคงแข็งแกร่ง โดยเฉพาะคำสั่งซื้อจากบริษัทชั้นนำอย่าง Nvidia ยังคงเต็ม แต่ตลาดเริ่มตั้งคำถามถึงความยั่งยืนของผลตอบแทนจากการลงทุนใน AI เมื่อบริษัทจำนวนมากขึ้นถูกบีบให้ต้องตามการลงทุนด้านโครงสร้างพื้นฐานของ AI การใช้จ่ายเงินทุนจำนวนมากจะสามารถเปลี่ยนเป็นการเติบโตของรายได้ที่แท้จริงได้หรือไม่ ถือเป็นดาบที่แขวนอยู่เหนือศีรษะ นอกจากนี้ การฟื้นตัวของตลาดสินค้าอุปโภคบริโภค เช่น สมาร์ทโฟนและคอมพิวเตอร์ส่วนบุคคล การลดลงของสินค้าคงคลังชิปแบบดั้งเดิม ยิ่งสร้างแรงกดดันให้กับบริษัทเซมิคอนดักเตอร์ที่ไม่ใช่ AI รูปแบบ "ไฟกับน้ำแข็ง" นี้ หากการคาดการณ์ในส่วนของ AI มีการสั่นคลอนเล็กน้อย ดัชนีทั้งหมดก็มีแนวโน้มที่จะลดลงพร้อมกัน
ผลกระทบวกูณของเลเวอเรจและอารมณ์
อย่างไรก็ตาม อัตราการถดถอยที่น่าตกใจบน ETF แสดงให้เห็นว่าปัญหาเลเวอเรจไม่สามารถถูกมองข้าม ในงานเลี้ยงอาหารหลายหัวก่อนหน้านี้ เงินทุนจำนวนมากไหลเข้า ETF ที่มีเลเวอเรจและผลิตภัณฑ์อนุพันธ์ ซึ่งขับเคลื่อนดัชนีให้พุ่งสูง การจัดโครงสร้างนี้กำหนดโดยธรรมชาติว่าจะเกิดการตอบกลับเชิงลบที่เสริมกำลังตัวเองเมื่อตลาดตกต่ำ: ดัชนีลดลง → มูลค่าสุทธิของ ETF ที่มีเลเวอเรจลดลงอย่างรวดเร็ว → กระตุ้นการปิดสถานะแบบบังคับหรือการหยุดขาดทุนเชิงรุก → ขายเพิ่ม → ดัชนีลดลงมากขึ้น โดยเฉพาะอย่างยิ่งเมื่อดัชนี SOX ทะลุบล้ำแนวรับรองทางเทคนิค และเข้าสู่ภาวะตลาดหมีชีพ การตอบสนองแบบลูกโซ่ของธุรกรรมตามโปรแกรมและระบบการบริหารความเสี่ยง ได้เร่งความเร็วของการลดลง นอกจากนี้ การเปลี่ยนแปลงทิศทางอย่างรวดเร็วของกองทุนเชิงปริมาณบางกองและกองทุนป้องกันความเสี่ยง ก็ยิ่งทำให้ตลาดผันผวน หัวข้อสาม การมุ่งเน้นของวอลล์สตรีทใน “ช่วงเวลาคิมิ” ในการเปลี่ยนแปลงครั้งนี้ เหตุการณ์สำคัญในตลาดถูกกล่าวถึงอีกครั้ง นั่นคือ “ช่วงเวลาคิมิ” คำนี้มาจากปฏิกิริยาของตลาดต่อบริษัทสตาร์ทอัพ Kimi (หรือแอปพลิเคชัน AI ที่เกี่ยวข้อง) เมื่อเร็วๆ นี้ ซึ่งถูกมองว่าเป็นตัวเร่งปฏิกิริยาในอุตสาหกรรมคล้ายกับ DeepSeek ในอดีต การปรากฏตัวของ Kimi แสดงให้เห็นถึงความก้าวหน้าของโมเดลขนาดใหญ่ในประเทศในการประมวลผลข้อความยาวและการให้เหตุผลเชิงตรรกะ และได้กระตุ้นให้เกิดการหารือใหม่เกี่ยวกับโครงสร้างความต้องการพลังการประมวลผลในระยะสั้น สำหรับนักลงทุนในเซมิคอนดักเตอร์ทั่วโลก “ช่วงเวลาคิมิ” นำมาซึ่งข้อสรุปที่แตกต่างกันอย่างสิ้นเชิงสองประการ:- ทฤษฎีการขยายตัวของความต้องการพลังการประมวลผล: เมื่อสถานการณ์การใช้งานเพิ่มขึ้น ความต้องการหน่วยความจำความเร็วสูง (HBM) และชิปตรรกะขั้นสูงจะเพิ่มขึ้นในระยะยาว โดยหุ้นขนาดใหญ่อย่าง ฮัยเลอริทซ์, Samsung, TSMC จะได้รับประโยชน์อย่างต่อเนื่อง
- ทฤษฎีการพลิกผันของประสิทธิภาพและการผ่อนคลายของการผูกขาด: หาก AI ในประเทศสามารถทำประสิทธิภาพเทียบเท่ากับโมเดลระดับโลกได้ภายใต้เงื่อนไขข้อจำกัดด้านพลังการประมวลผล ความเชื่อมั่นและการกำหนดราคาของชิประดับสูง (เช่น GPU ของ Nvidia) อาจถูกลดทอนลง ซึ่งจะนำไปสู่การปรับโครงสร้างมูลค่า