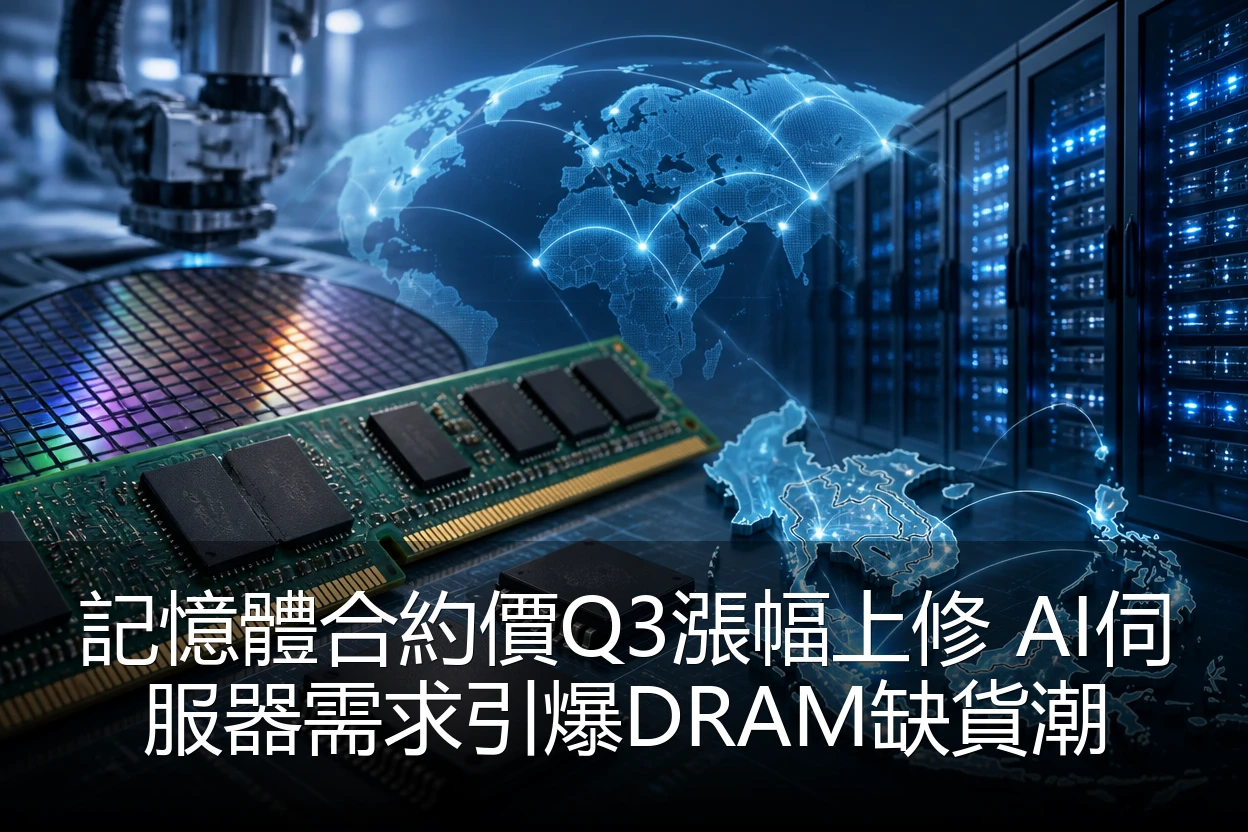
2026年第三季記憶體合約價漲幅正式上修,根據市場研調機構最新數據,DRAM合約價單季漲幅上調至13%至18%,超出原先預期;NAND Flash亦呈現溫和上漲,漲幅約5%至10%。這一波漲勢主要由AI伺服器、高頻寬記憶體(HBM)需求爆發所帶動,並加速全球記憶體產業走出2025年的低迷格局。
供需結構轉變:AI需求成為主引擎
過去兩年,記憶體市場歷經庫存修正與需求疲軟,一度讓DRAM與NAND報價跌至成本邊緣。然而,2026年AI基礎建設進入下一階段,大型雲端服務供應商(CSP)資本支出持續攀升,帶動AI伺服器搭載的DRAM容量倍增,每台AI伺服器平均DRAM使用量較傳統伺服器高出4至6倍。同時,HBM3E及新一代HBM4的滲透率快速提高,進一步排擠標準型DRAM產能,導致供應缺口擴大。
供應端方面,全球前三大記憶體原廠在2025年實施的減產策略已奏效,庫存水位顯著下降。進入2026年,原廠資本支出轉向高附加價值的HBM與高頻寬產品,標準型DRAM與NAND產能擴張趨於保守,使得合約價格在需求強勁復甦下呈現易漲難跌的格局。
NAND Flash止跌反彈 企業級SSD領漲
NAND Flash市場亦迎來轉機。受惠於AI訓練與推論所需的資料儲存需求,企業級SSD出貨量逐季走高,帶動NAND Flash合約價於第二季止跌,第三季漲幅進一步擴大。特別是大容量(30TB以上)企業級SSD因供需緊張,議價空間有限,部分客戶已接受高於現貨價格的合約報價。
觀察主要原廠的動態,三星、SK海力士與美光均加速將產能轉向高層數TLC與QLC產品,並逐步淡出低利潤的消費型記憶體市場。此舉不僅優化產品組合,也讓整體產業供給紀律得以維持,法人普遍認為這波漲價週期可望延續至2027年上半年。
對東南亞及泰國半導體產業鏈的影響
記憶體價格上漲對東南亞半導體產業鏈產生多重連鎖效應。泰國作為東南亞重要的封測與電子製造基地,多家記憶體封測廠與模組廠直接受惠於漲價帶動的獲利改善。尤其AI伺服器所需的高階DRAM模組與SSD組裝訂單,陸續轉向泰國、馬來西亞等具有成本優勢與政策支持的據點生產,進一步推升區域半導體投資熱度。
此外,記憶體漲價週期亦促使下游系統廠加速備貨,帶動周邊IC設計、載板及被動元件需求同步走揚。泰國當地電子代工廠(EMS)與通路商近期接單能見度明顯拉長,部分業者已開始針對2026年第四季的記憶體採購進行提前鎖價動作,以避免後續漲價風險。
庫存調整結束 產業進入新擴張循環
從庫存週期角度觀察,全球半導體庫存調整已於2026年第一季結束,第二季起通路庫存天數降至健康水位。記憶體原廠的庫存週轉天數更從2025年第三季的14週縮短至目前8週以下,顯示供需已從寬鬆轉為緊張。市場研究機構指出,本波擴張循環將由AI、車用與工業應用並肩驅動,而非過往單一消費性電子主導的模式,因此持久性更強。
值得注意的是,車用記憶體需求雖然尚未大規模爆發,但隨著智慧座艙與ADAS滲透率提升,車規級DRAM與NAND的採用密度逐年增加。預期2027年起,車用記憶體將成為繼AI伺服器之後的另一重要成長動能。
後續觀察重點與投資策略
展望第四季,記憶體合約價能否續漲取決於三個關鍵因素:一、雲端服務商的AI資本支出是否維持高成長;二、消費性電子旺季備貨需求是否如預期回溫;三、原廠新增產能開出時點是否延後。目前看來,AI需求仍處於上升軌道,而消費性PC與手機換機潮在記憶體價格上漲預期下亦可能提前發酵,整體供需格局偏向正面。
對投資人而言,記憶體相關族群的獲利能見度已大幅提升,包括記憶體製造、封測、模組與記憶體介面IC等供應鏈均可受惠。然而,由於短線漲幅已大,建議採取分批佈局策略,並密切關注原廠法說會所提供的產能利用率與庫存展望,作為調整持股的依據。在全球半導體行情持續回暖的背景下,記憶體無疑是當下最具指標性的領漲板塊。