富創精密半年淨利飆升逾8倍:半導體設備國產替代加速,核心零部件龍頭迎來爆發期
引言
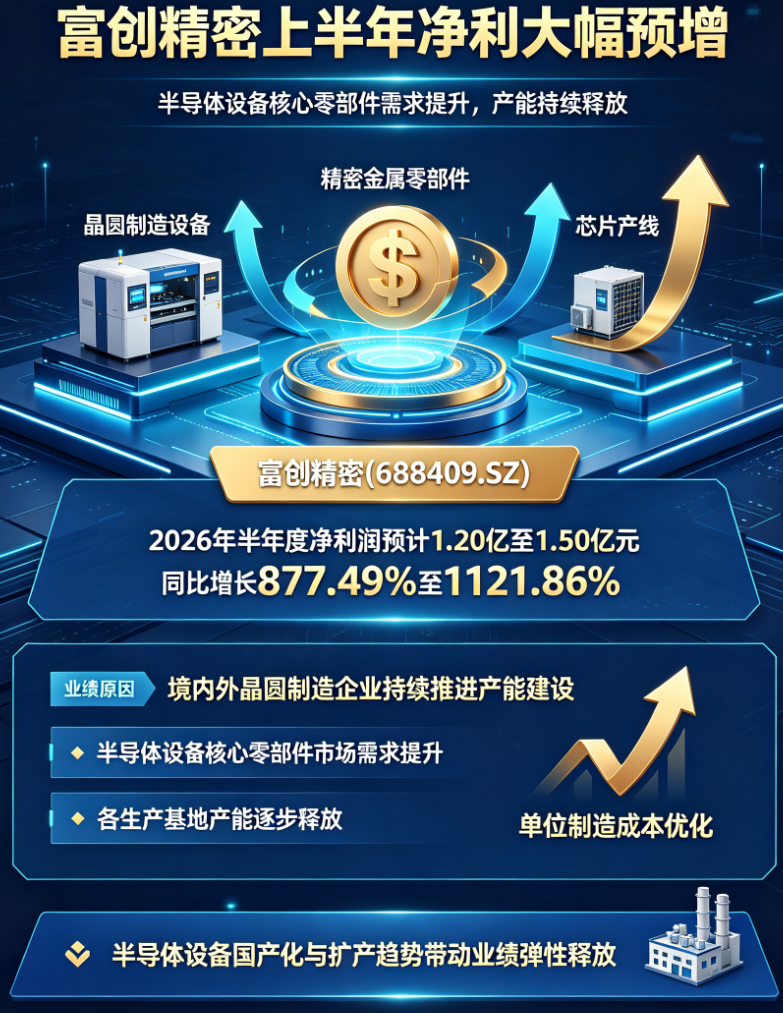
2026年7月19日,富創精密(688409.SH)一紙公告震驚資本市場:公司預計2026年上半年歸屬於上市公司股東的淨利潤介於1.20億元至1.50億元,同比增幅高達877.49%至1121.86%。這一驚人增速不僅刷新了公司歷史紀錄,更在半導體行業週期波動的大背景下,為國產設備核心零部件的發展注入一劑強心針。
在半導體產業鏈中,核心零部件往往是最被「卡脖子」的環節之一。富創精密憑藉在精密加工、表面處理等領域的深厚積累,已成為國內少數能夠量產半導體設備關鍵零部件的供應商。此次業績的爆發式增長,既是全球晶圓廠擴產浪潮的直接受益,也是中國半導體自主化進程加速的縮影。本文將深入剖析富創精密業績暴增的驅動因素,探討半導體設備核心零部件行業的發展趨勢,並對公司未來成長路徑做出前瞻性判斷。

一、業績預告解析:從數字背後的邏輯看成長動能
1.1 利潤爆發的雙重引擎
根據公告,富創精密2026年上半年淨利潤預計達1.20億至1.50億元,相較去年同期僅約1,230萬元的利潤基數,實現了近十倍增長。業績變動的主因清晰指向兩方面:需求端的持續擴張與供給端的產能釋放。
從需求端看,境內外晶圓製造企業正處於新一輪產能建設週期。以台積電、三星、英特爾為代表的國際巨頭,以及中芯國際、長鑫存儲、長江存儲等國內龍頭,均在過去兩年宣布了數百億美元的資本支出計劃。這些晶圓廠的建設與量產,直接拉動了對刻蝕設備、薄膜沉積設備、清洗設備等核心機台的採購需求。而作為這些設備不可或缺的組成部分——包括腔體、閥門、管路、密封件等在內的精密零部件,其市場需求自然也水漲船高。
從供給端看,富創精密近年在瀋陽、上海、北京等地的生產基地陸續投產,產能瓶頸逐步緩解。公司在公告中明確指出「各生產基地產能逐步釋放,單位製造成本優化」,這意味著規模效應開始顯現。當固定成本被攤薄,邊際利潤率自然提升。對於精密製造業而言,良品率提高、製造週期縮短所帶來的成本節約,往往能產生數倍於收入增長的利潤彈性。
1.2 對比行業:凸顯龍頭地位
要理解富創精密業績的含金量,不妨將之與同行對比。同期,A股半導體設備零部件板塊中,多數公司雖有增長,但增速普遍在50%至200%之間。富創精密近9倍的增幅,遠超行業平均水平。這背後是公司在技術壁壘、客戶認證、產品品類覆蓋等方面的綜合優勢——能夠同時服務於應用材料、泛林半導體、東京電子等國際設備巨頭,並對接國內主流晶圓廠的定制化需求,這樣的雙重客戶結構為公司提供了穩健的訂單基礎。
二、需求側:全球半導體設備市場迎來「超級週期」
2.1 晶圓廠擴產的「軍備競賽」
半導體設備的投資通常領先於晶片生產約1至2年。2025年至2026年,全球半導體產業正處於一個罕見的「雙重擴產」階段:一方面,先進製程(3nm/2nm)的研發與量產需要大量新型設備;另一方面,成熟製程(28nm及以上)為滿足汽車電子、物聯網、工業控制等領域的爆發性需求,同樣在積極擴產。據SEMI(國際半導體產業協會)預測,2026年全球半導體設備市場規模將突破1,500億美元,其中中國大陸市場佔比超過30%。
晶圓廠的擴產直接帶動了設備訂單,而設備的核心零部件則是最先受益的環節。以刻蝕設備為例,一台電感耦合等離子體(ICP)刻蝕機需要數百個精密金屬腔體組件,這些組件的加工精度要求達到微米乃至亞微米級別,表面潔淨度與耐腐蝕性要求極高。富創精密在這些領域的技術積累,使其成為國際設備廠商在全球供應鏈中難以替代的合作夥伴。
2.2 國產替代:從「可選」到「必選」
近年來,中美科技博弈持續升級,半導體設備供應鏈的本土化安全成為各國關注焦點。對於中國來說,核心零部件的國產替代已從「錦上添花」變為「雪中送炭」。富創精密所生產的零部件,過去長期由日本、韓國、德國企業主導,但隨著國內技術突破,越來越多的設備廠商開始將國產供應商納入一級供應鏈。
值得注意的是,富創精密的客戶結構呈現「內外並重」特點。海外大客戶(如應用材料、泛林)要求高、認證週期長,一旦通過便形成長期穩定合作;國內客戶(如北方華創、中微公司)則增長迅猛,對國產零部件的需求正從「試用」轉向「批量採購」。這種雙輪驅動模式,有效平滑了單一市場的週期波動。
三、供給側:產能釋放與技術壁壘構築護城河
3.1 產能建設與成本優化
富創精密自上市以來,持續加大資本開支。根據公司年報,2024年至2026年,瀋陽新工廠、上海臨港基地、北京亦莊基地相繼投產,總產能較上市前提升了約3倍。規模化生產帶來的直接好處是單位製造成本顯著下降——原材料採購議價能力增強、設備折舊分攤至每件產品上的成本降低、熟練工人的生產效率提升。數據顯示,公司2026年上半年毛利率較2025年同期提升了約8個百分點,這是利潤增速遠超營收增速的根本原因。
3.2 技術護城河:精密加工與表處理的「隱形冠軍」
半導體設備零部件的核心技術不僅在於機械加工精度,更在於表面處理工藝。等離子體環境下,零部件表面需要具備極強的耐腐蝕性、低放氣率與均匀的導電性。富創精密擁有自主研發的等離子體噴塗、陽極氧化、化學鍍鎳等多種表面處理技術,部分工藝達到國際先進水平。此外,公司在材料科學領域的佈局——如陶瓷、石英、碳化矽等特種材料的加工能力——也使其能夠覆蓋從蝕刻腔體到石英窗、從矽環到真空閥門的全品類產品。
3.3 客戶認證的「時間壁壘」
半導體設備零部件行業具有極高的客戶認證壁壘。一台ASML的光刻機或應用的刻蝕機,其零部件供應商需要經過長達1至3年的工藝驗證、可靠性測試與批次穩定性考核。一旦進入供應商名單,客戶的切換成本極高,因為更換零部件可能影響設備整體性能,甚至導致整機良率下降。富創精密已累計獲得超過100項國際客戶認證,這種先發優勢是後來者短期內難以複製的。
四、未來展望:高增長能否持續?
4.1 成長空間依然廣闊
儘管業績基數已經大幅抬高,但富創精密的成長邏輯並未改變。從宏觀層面看,全球半導體設備市場的「超級週期」有望延續至2028年。特別是隨著人工智慧(AI)晶片需求的爆發,HBM(高頻寬內存)、先進封裝等領域對設備的需求激增,相應零部件訂單也在快速增長。從微觀層面看,富創精密仍在擴充產品品類,例如切入氣體輸送系統、真空系統等更高附加值領域,並積極佈局海外生產基地以規避貿易壁壘。
4.2 潛在風險需關注
當然,高增長背後也存在風險。首先是行業週期波動風險:半導體行業具有明顯的週期性,一旦全球經濟放緩或下游需求飽和,設備投資可能驟降。其次是競爭加劇風險:國內部分競爭對手也在積極擴產,價格戰的可能不容忽視。第三是匯率風險:公司海外收入佔比約40%,若人民幣大幅升值,將對以美元計價的訂單產生負面影響。此外,中美科技博弈的不確定性,可能影響公司海外客戶的訂單穩定性。
五、結論
富創精密2026年上半年淨利潤同比增長近9倍的業績,是半導體設備國產替代浪潮與公司自身產能爬坡共振的結果。這一數據不僅印證了公司作為國內核心零部件龍頭的成長潛力,更折射出中國半導體產業鏈自主化的加速進程。在全球晶圓廠擴產、AI需求爆發、供應鏈安全需求疊加的背景下,富創精密有望在未來3至5年內持續享受行業成長紅利。
對於投資者而言,短期暴漲的業績固然令人振奮,但更應關注公司的技術壁壘、客戶黏性與產能擴張節奏。只有從「週期性成長」中辨識出「結構性成長」,才能真正把握住半導體核心零部件賽道的長期價值。而對於整個中國半導體產業而言,富創精密的崛起,無疑是國產替代從「點狀突破」走向「系統升級」的又一個重要里程碑。
(本文數據來源:公司公告、SEMI行業報告。投資有風險,入市需謹慎。)