資本新航道:18C特專科技制度如何重塑寬禁帶半導體產業格局
隨著全球科技產業的深度變革,碳化矽作為第三代半導體材料的核心代表,正以其卓越的物理特性引領著新能源與高算力時代的技術革命。從電動汽車的電驅系統到AI算力中心的電源管理,從風光儲充的逆變器到高鐵牽引的功率模塊,碳化矽功率器件已成為支撐現代電子信息產業不可或缺的基石。然而,在這一繁榮景象背後,業內企業普遍面臨著研發投入大、回報週期長、盈利門檻高等現實困境。近期,基本半導體以港交所《上市規則》第18C章為跳板,成功登陸港股主板,成為首家碳化矽IDM上市企業,這一里程碑事件不僅為企業自身打開了資本新通道,更為整個寬禁帶半導體產業的融資模式提供了典範參考。
引言:寬禁帶產業的資本時差與破局之道
當前,AI算力基礎設施與新能源汽車產業正以前所未有的速度擴張。數據顯示,到2025年底,全球碳化矽功率器件市場規模已突破50億美元,其中中國市場佔據超過三分之一的份額。然而,與矽基半導體成熟的商業化路徑不同,碳化矽產業具有典型的高研發投入、長回報週期特徵。一條完整的碳化矽產業鏈,從晶圓生長、晶片設計到模組封裝,需經歷多輪技術迭代與產能爬坡,短期內實現規模化盈利異常艱難。這種價值釋放的“時差”,使碳化矽企業在傳統資本市場的評價體系中長期處於劣勢,難以獲得與技術前景相匹配的資金支持。
正是在這一背景下,港交所18C特專科技章節的推出,猶如一場及時雨。該制度允許未盈利但具備高增長潛力的科技企業,以市值、研發投入等指標替代盈利能力作為上市核心審核標準。基本半導體的上市實踐,正是這一制度創新的典型縮影,也讓外界看到了資本市場與硬科技產業雙向奔赴的可能性。
18C制圖:為長週期科技企業打通資本堵點
制度設計的內在邏輯:從“盈利導向”到“技術價值”
寬禁帶半導體IDM(整合元件製造)模式,要求企業同時具備晶片設計、晶圓製造、模組封裝及驅動方案的全鏈條能力。這種重資產、長週期的商業模式,在傳統上市規則中往往因盈利數據不佳而難以通過審核。基本半導體總裁和巍巍博士在接受《中國電子報》專訪時明確指出:“碳化矽IDM是重資產、長週期、高研發投入的賽道,在規模化盈利前需要持續資本注入。18C通道允許以技術前景和行業成長性為核心上市看點,而非苛求短期盈利指標,這與碳化矽產業的發展規律高度契合。”
18C特專科技章節的制度設計,對標的是全球最先進的資本市場溝通機制。它不再將短期盈利作為核心考核標準,而是重點評估企業的技術壁壘、研發強度與市場成長空間。對於基本半導體而言,其從2015年成立至今,累計研發投入超過50億元,構建了涵蓋車規級碳化矽MOSFET、SBD、模組及驅動IC的完整產品矩陣,擁有超過300項核心專利。這類技術積累,在18C框架下得以被資本市場充分認知與定價。
國際化平台的戰略價值:資本與市場的雙重賦能
不同於科創板或創業板,港股作為國際化資本平台,既能對接全球產業資本,持續為擴產、研發補充穩定資金,也能幫助企業拓展海外客戶與合作渠道。和巍巍博士強調:“作為港股首家碳化矽IDM特專科技企業,上市將顯著增強公司在全球功率半導體行業的品牌認知,為拓展海外客戶與合作夥伴打開新局面。”
從產業生態視角看,這一步更具戰略意義。當前,國內碳化矽供應鏈雖然增長迅速,但本土供給缺口仍然明顯。據行業調研機構數據,2025年中國碳化矽器件市場自給率仍不足30%,尤其是在高端車規級與AI伺服器領域,對進口依賴度較高。特專科技制度恰好填補了這一資本機制的空白,使具備核心技術但尚處價值積累期的企業,能夠提前獲得資本市場的信任與支持。基本半導體的成功上市,為後續類似企業提供了路徑參照,有望吸引更多長期資本關注國內寬禁帶半導體產業,形成“技術突破-資本助力-產能擴張-市場應用”的正向循環。
IDM雙線佈局:AI算力與新能源汽車的協同發展
技術共振:兩大賽道對碳化矽器件的共性需求
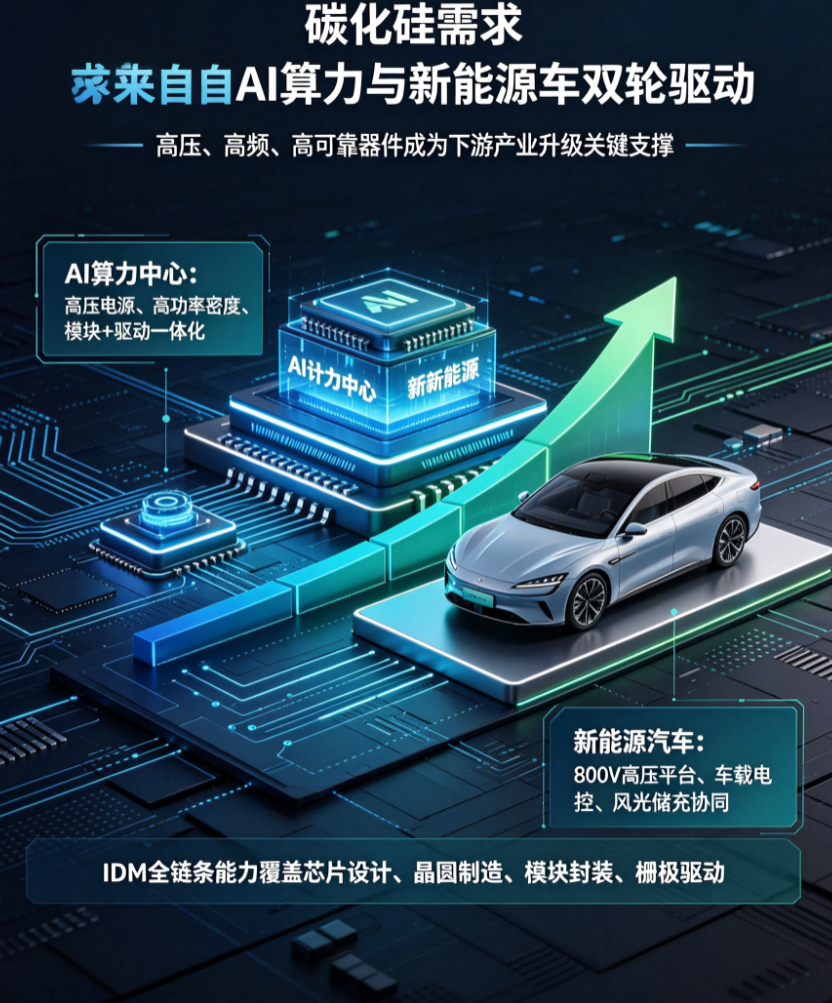
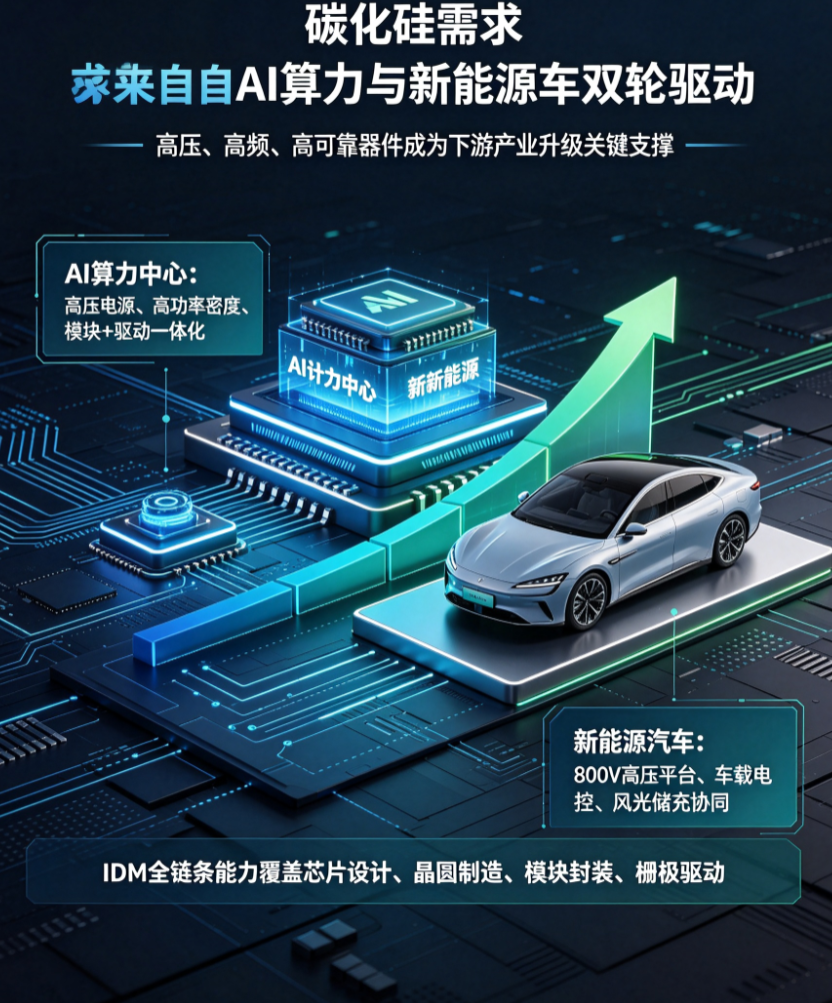
基本半導體本次上市募資,將重點投向產線擴建與新品研發,繼續拓展AI算力中心、新能源汽車兩條核心賽道。外界不禁好奇,這兩個看似不同的市場,如何實現技術與資源的協同?和巍巍博士給出了清晰的解答:“AI算力中心和車載對碳化矽器件的要求有相當程度的重疊,兩者都需要高壓、高頻、高可靠性能支撐。”
新能源汽車的800V高壓平台,要求功率器件能夠承受高達1200V的工作電壓,同時在高頻切換下保持極低的開關損耗。AI算力中心的電源系統,同樣需要在高壓、高頻條件下提供穩定的功率輸出,以滿足GPU集群、伺服器整機的峰值運算需求。碳化矽MOSFET憑藉其寬禁帶材料高擊穿場強、高電子飽和速度與高熱導率的特性,天然契合這兩大應用場景的嚴苛要求。基本半導體作為國內覆蓋碳化矽晶片設計、晶圓製造、模組封裝及柵極驅動全鏈條的IDM企業,其全棧能力可同時支撐兩大賽道,實現技術與市場的雙向賦能。
產能戰略:三地聯動的動態調配能力
在產能佈局上,基本半導體展現了前瞻性的規劃。公司佈局深圳晶圓製造基地、無錫與中山模塊封裝基地,依託三地產線實現產能動態調配,向新能源汽車、AI算力中心兩大市場同步發力。截至2025年底,公司已獲20餘家車企超80款車型定點,覆蓋了從A00級微型車到豪華旗艦轎車的全譜系產品。同時,在AI算力中心領域,其產品已實現量產交付,服務於多家頭部雲服務商與算力基礎設施企業。兩大增長曲線相互支撐,有效分散行業週期風險,形成“東方不亮西方亮”的業務韌性。
和巍巍博士進一步介紹,募集資金將推動現有產線加快產能爬坡、完成工藝升級,為AI算力中心、新能源汽車、風光儲充等市場增長做好產能儲備。未來,公司將持續迭代碳化矽MOSFET晶片技術,開發更多適配AI場景應用的高功率密度器件,配套打造“模塊+驅動”一體化方案。當前800V高壓車型、高壓AI算力中心電源需求持續走高,比起僅單獨供應晶片,這套方案可以一站式滿足客戶整機開發需求,顯著降低客戶開發週期,形成獨特競爭優勢。例如,在AI數據中心的電源模塊中,採用基本半導體“模塊+驅動”方案,可以將系統效率提升至98.5%以上,同時將設計週期縮短30%-40%,為客戶創造顯著的時間與成本價值。
結論:資本支持是助推器,自主創新才是根本
港交所18C特專科技制度的落地,無疑為寬禁帶半導體產業注入了強勁的發展動能。基本半導體的上市實踐,不僅驗證了這一制度對長週期硬科技企業的適應性,更為產業資本化路徑提供了清晰藍圖。然而,資本市場的支持是產業發展的助推器,而非終點。
未來,本土碳化矽企業仍需持續深耕工藝創新、產能建設與產品落地。碳化矽產業的競爭,本質上是一場技術、資本與時間的馬拉松。從晶圓生長過程中的缺陷密度控制,到晶片設計中的柵極氧化層可靠性,再到模塊封裝中的散熱管理,每一個環節都需要企業具備深厚的技術積累與精益求精的工匠精神。全鏈條技術能力的構建,不僅是企業應對市場波動的根基,更是保障下游產業供應鏈安全的關鍵。
基本半導體以IDM模式整合全鏈條能力,以雙線佈局對沖行業週期,以國際資本對接全球市場,為本土碳化矽企業高質量發展探索出一條可行路徑。當新能源汽車的智能化浪潮與AI算力的爆發式增長交匯,碳化矽器件將從幕後走向台前,成為支撐數字經濟與綠色轉型的核心基礎。對於整個功率半導體行業而言,這場由18C制度與IDM模式共同推動的變革,才剛剛拉開序幕。未來,隨著更多類似企業登陸資本市場,中國碳化矽產業有望在全球競爭中實現從“跟跑”到“領跑”的歷史性跨越。