全球半导体市场震荡:韩国监管风暴与地缘风险共振下的美股分化格局
關鍵詞: 美股、存儲芯片、韓國監管、臺積電、中東局勢、金銀下跌、杠杆ETF
引言
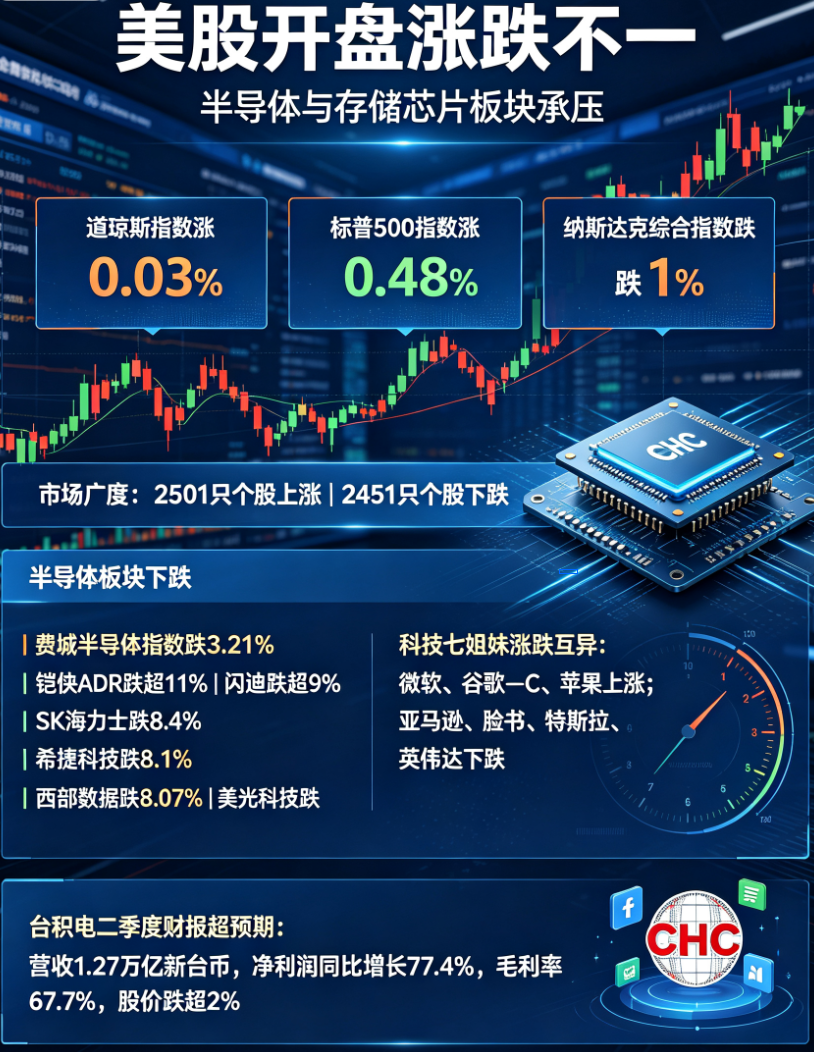
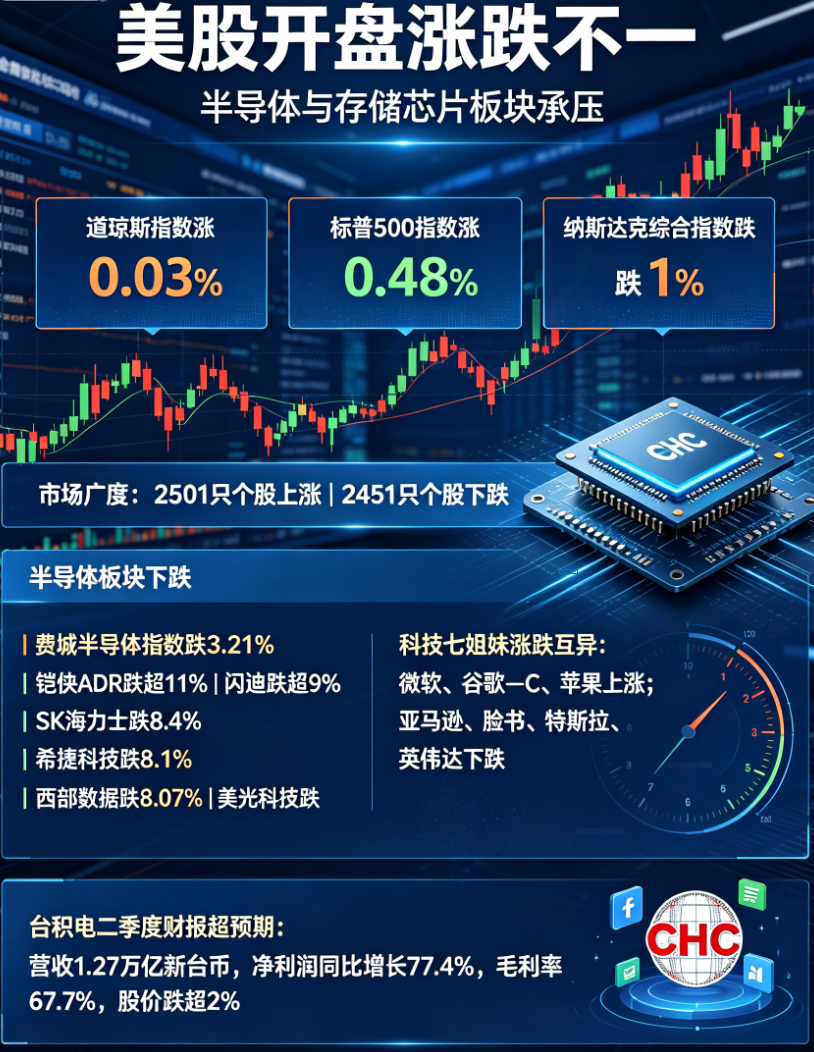
2026年7月16日,美國股市以分化格局開盤,道瓊斯工業平均指數小幅上揚,而科技股為主的納斯達克綜合指數則承受沉重抛壓。截至發稿,道指微漲0.03%,納指跌幅擴大至1%,標普500指數勉强上漲0.48%。市場表面看似平穩,實則暗流湧動:2501只個股上漲,2451只下跌,多空力量膠著。然而,真正引爆市場情緒的,是存儲芯片板塊的全線潰敗——鎧俠ADR暴跌超11%,閃迪跌超9%,SK海力士跌幅達8.4%,希捷科技跌8.1%,西部數據跌8.07%。美光科技跌超5%,市值跌破9700億美元。費城半導體指數跌幅擴大至3.21%,ARM、邁威爾科技、高通、英特爾、AMD等巨頭無一幸免。
與此同時,韓國金融服務委員會在7月16日宣布的針對單一股票杠杆ETF的監管新政,精准打擊了存儲股交易中一個活躍的投機資金來源。這一政策與中東地緣政治局勢升級、臺積電財報公布後的市場預期調整交織在一起,共同塑造了當日資本市場的複雜面貌。本文將從多個維度剖析這場“存儲芯片寒流”的成因、影響及未來走向。
一、存儲芯片板塊重挫:韓國監管新政成導火索
1.1 集體下跌的數據沖擊
7月16日亞洲市場率先反應,韓國兩大存儲芯片巨頭——SK海力士暴跌超11%,三星電子跌超8%。隨後美股開盤,相關標的延續跌勢。費城半導體指數跌幅迅速擴大至3.21%,科技股龍頭英偉達、特斯拉等亦受拖累。這一波跌勢並非孤立事件,而是對韓國金融監管機構收緊杠杆交易規則的直接反應。
1.2 韓國監管措施的內涵與影響
韓國金融服務委員會(FSC)當日正式宣布一系列針對單一股票杠杆ETF的嚴厲措施:最低保證金從1000萬韓元提高至3000萬韓元,且僅認可現金作為保證金;單只股票杠杆交易每次限購20股;同時禁止新的單一股票杠杆產品上市。這一政策的出台,實際上是對過去數月存儲板塊過度投機的精准打擊。
分析師指出,存儲芯片板塊此前因AI算力需求預期和美光等公司亮眼財報,年內漲幅巨大,已成為市場情緒與流動性的放大器。韓國監管當局此舉旨在抑制散戶杠杆投機行為,避免系統性風險積累。然而,這種政策干預往往引發短期踩踏效應——杠杆資金被迫平倉,導致股價加速下跌。SK海力士和三星電子的暴跌正是這一機制的直接體現。
1.3 基本面與情緒面的博弈
儘管監管新政在短期內壓制了股價,但存儲芯片的基本面並未惡化。KeyBanc分析師John Vinh維持對整體存儲市場的積極判斷,預計NAND閃存三季度漲價30%至40%,四季度再漲15%;HBM(高帶寬內存)價格2027年有望實現翻倍。研究分析師Shuli Ren近期發布報告指出,全球存儲芯片短缺將在2026年第二季度達到峰值,2027年第一季度開始回穩,最快2028年出現產能過剩。這意味著當前供需失衡的格局短期內難以扭轉,價格上漲趨勢仍將延續。
因此,本次下跌更多是資金面和情緒面的調整,而非基本面逆轉。市場需要消化韓國監管新政帶來的流動性衝擊,等待新的催化劑。
二、臺積電財報亮眼卻股價承壓:預期過高的“甜蜜煩惱”
2.1 財報數據超預期
當地時間7月17日,臺積電公布2026年第二季度財報。數據顯示,臺積電第二季度實現營收1.27萬億新臺幣,同比增長36%,高於分析師預期的1.264萬億新臺幣;淨利潤達7066億新臺幣,同比增長77.4%,遠超市場預期的6237億新臺幣;毛利率為67.7%,同樣優於預期。從任何角度看,這都是一份極其亮眼的成績單。
2.2 市場反應為何消極?
然而,財報發布後,臺積電股價跌超2%。這種“見光死”的現象背後,體現了市場預期管理的重要性。新加坡Four Capital基金經理Ricky Ho一針見血地指出:“目前市場對臺積電的預期已處於‘異常高位’,未來股價的進一步上漲將越來越依賴於持續超越市場預期的業績。”當財報雖然優秀但未能大幅超出市場已消化的高預期時,股價反而面臨回調壓力。
此外,存儲芯片板塊的普跌也形成負面溢出效應。作為半導體行業的龍頭,臺積電的股價難免受到整體板塊情緒的拖累。費城半導體指數跌幅擴大,進一步壓制了市場風險偏好。
2.3 長期邏輯未改
儘管短期股價承壓,臺積電在高端製程和AI芯片代工領域的壟斷地位並未動搖。其毛利率持續提升,表明定價能力和成本控制依然強勁。隨著AI服務器、自動駕駛和HPC(高性能計算)需求的爆發,臺積電未來數年仍將受益於行業擴張。投資者需要關注的是,在當前高估值背景下,如何區分“好公司”和“好價格”。
三、大宗商品分化:油價上漲,金銀回落
3.1 國際油價集體上漲
與科技股的頹勢形成對比,國際油價在7月16日集體上漲。截至發稿,WTI原油期貨價格漲1.08%,報80.46美元/桶;布倫特原油期貨價格漲1.08%,報85.87美元/桶。推動油價上漲的主要因素包括:中東地緣緊張局勢加劇、OPEC+減產預期升溫以及全球庫存下降。
3.2 金銀價格雙雙走低
與油價上漲相反,避險資產黃金和白銀卻遭遇拋售。現貨黃金再度跌破4000美元關口,截至發稿跌1.67%,報3991.79美元/盎司;現貨白銀跌3.77%,報55.65美元/盎司。金銀下跌的背後,可能與美元指數走強、美聯儲鷹派信號以及風險偏好短暫回升有關。值得注意的是,此前黃金因避險情緒一度站上4000美元歷史高位,當前回調可能屬於技術性修正。
四、中東局勢升溫:霍爾木茲海峽的“不穩定因子”
4.1 伊朗強硬表態
地緣政治方面,中東局勢在7月16日再度升溫。伊朗方面當日明確表示,霍爾木茲海峽不會因美國施壓而重新開放。同日,伊朗武裝部隊進一步警告:如果伊朗基礎設施繼續遭到美軍襲擊,伊朗將對地區內所有基礎設施實施打擊。這意味著全球最重要的石油運輸通道可能面臨中斷風險,一旦發生衝突,油價可能出現報復性上漲。
4.2 美國擴大打擊的潛在風險
稍早之前,美國《華爾街日報》援引美國官員消息稱,美國總統特朗普有意擴大對伊朗的軍事打擊,但仍未最終作出決定。這一消息加劇了市場對全面戰爭的擔憂。雖然地緣風險通常推高避險資產,但本次金銀下跌表明,市場仍在評估衝突規模和持續時間,短期資金可能更傾向於流入美元和原油。
五、展望與結論:分化中的投資邏輯
5.1 短期壓力與中長期機遇
當前市場呈現出典型的分化格局:科技股承受監管和估值壓力,能源股受益於地緣風險溢價,避險資產則在多空博弈中震盪。對於存儲芯片板塊,韓國監管新政的衝擊可能持續數周,但供需基本面依然強勁。投資者可關注政策靴子落地後的左側布局機會,尤其是那些與AI算力緊密相關的HBM和NAND製造商。
5.2 對臺積電的理性看待
臺積電的財報雖然引發短期調整,但長期增長邏輯並未改變。對於耐心資本而言,股價回調反而提供了更好的入場時機。關鍵在於判斷市場預期何時能夠重新匹配,以及後續季度能否持續超預期。
5.3 地緣風險的雙向影響
中東局勢的發展將主導未來一段時間的油價走勢。若衝突範圍擴大,油價可能突破90美元/桶,從而加劇通脹預期和美聯儲政策緊縮壓力,反過來打壓股票估值。反之,若局勢緩和,避險情緒消退,資金可能重新流向風險資產。
總體而言,2026年7月16日的市場波動並非單一因素所致,而是監管政策、公司財報、地緣政治和宏觀預期共同作用的結果。投資者需保持警惕,在分化中尋找結構性機會,同時做好風險管理。正如歷史所證明的,每一次市場恐慌的背後,往往孕育著新的投資機遇。