AI算力浪潮下半導體設備與光通信鏈路迎來黃金擴產期
關鍵詞: 半導體擴產、先進封裝、矽光技術、AI算力、設備支出、光通信
引言
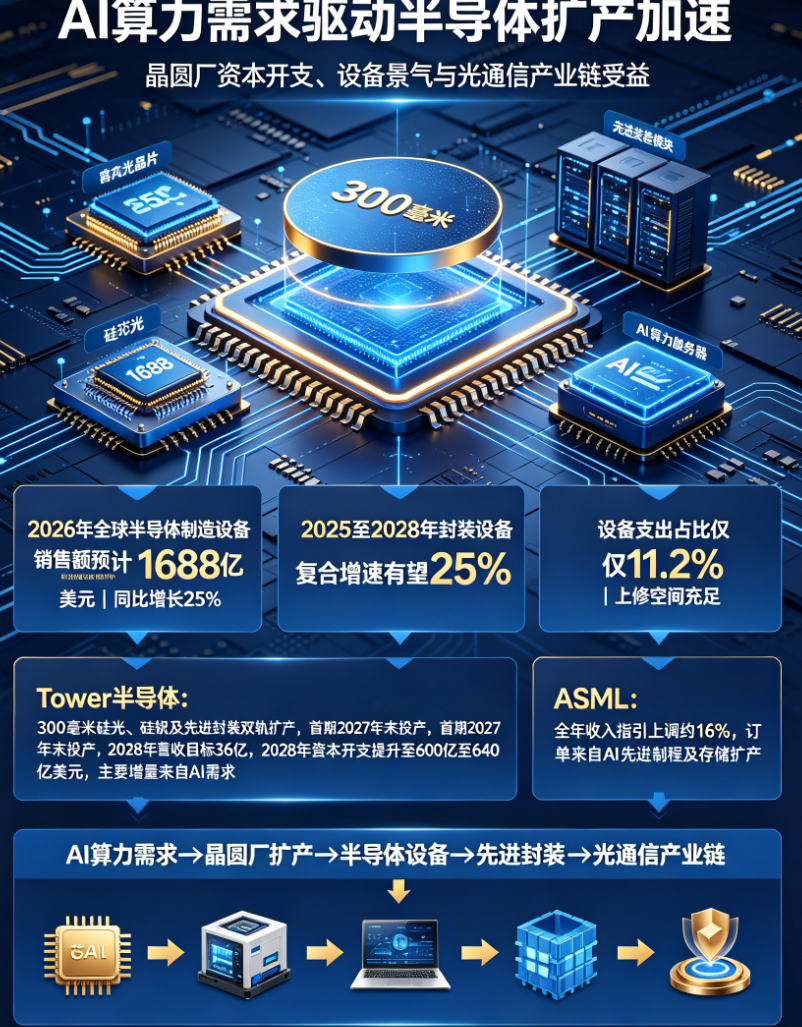
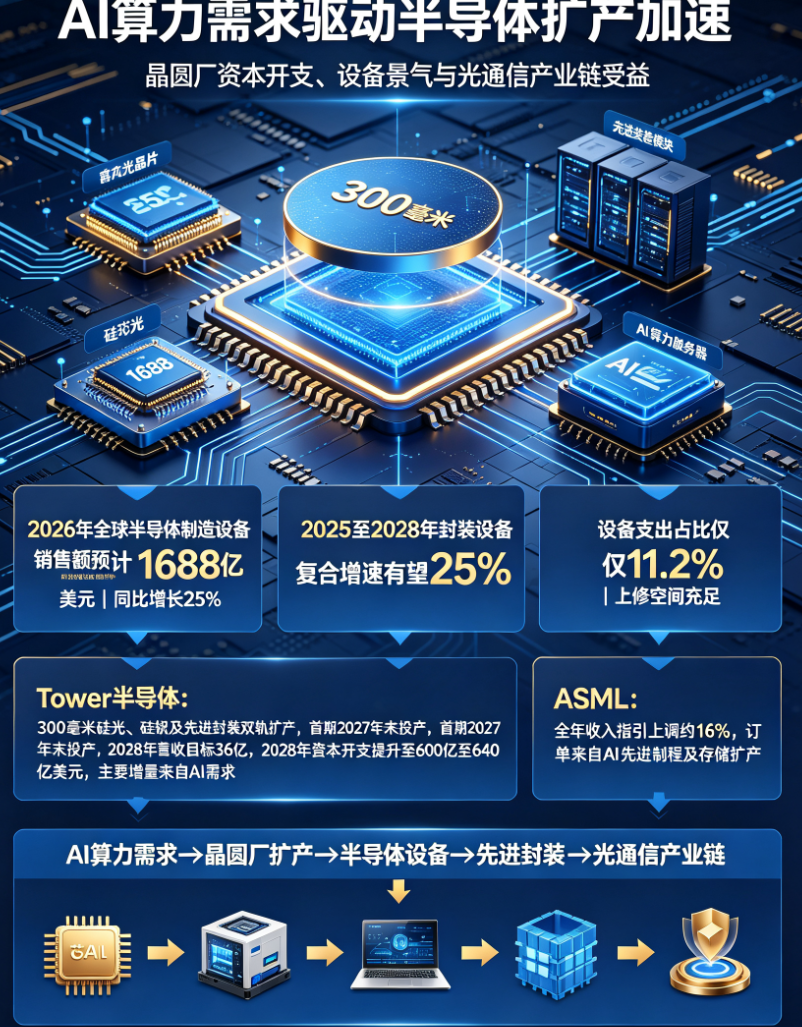
當人工智慧從概念驗證階段邁向大規模商業部署,底層硬體基礎設施的供需矛盾正以前所未有的速度激化。2026年下半年,全球半導體產業鏈密集釋放了多個關鍵訊號:Tower半導體啟動300毫米矽光、矽鍺及先進封裝雙軌擴產,首期項目預計2027年末投產,並將2028年營收與淨利目標大幅上調至36億美元與12億美元;台積電第二季度業績超預期,同時將全年資本開支提升至600億至640億美元,主要增量來自AI需求;ASML同樣以超預期業績上調全年收入指引約16%,訂單主要來自AI先進製程及存儲擴產。這一系列動作並非孤立事件,而是AI算力需求快速兌現背景下,全球晶圓廠集體加速擴產的縮影。
這股擴產浪潮不僅直接拉動上游半導體設備訂單,更讓先進封裝、矽光技術及光通信器件等原本隱藏在產業鏈深處的環節成為市場焦點。本文將從資本開支趨勢、設備需求結構、產業鏈受益邏輯三個層面,深入剖析這一輪AI驅動的半導體擴產週期的內在動因與長期影響。
一、晶圓廠擴產加速:AI驅動的資本開支新週期
1.1 從「算力焦慮」到「產能焦慮」
過去兩年,AI大模型參數規模的指數級增長引發了全球對算力基礎設施的狂熱投資。然而,算力的物理載體——晶片——的供應瓶頸正從設計端轉向製造端。台積電將資本開支上限調高至640億美元,ASML訂單主要來自AI先進製程,這說明頭部晶圓廠已經意識到:傳統的產能擴張節奏無法滿足AI晶片對先進製程、先進封裝及特殊材料(如矽光、矽鍺)的複合需求。Tower半導體的雙軌擴產策略正是這一判斷的典型體現——同時押注矽光子整合與矽鍺異質整合,試圖在AI算力傳輸和感測領域搶佔先機。
1.2 設備支出佔比處於歷史低位:上修空間充足
一份行業研報的觀點值得高度重視:目前全球半導體設備支出佔半導體銷售額的比例僅為11.2%,處於歷史低位。回顧半導體行業的發展史,當技術節點邁入3奈米以下,當先進封裝成為性能提升的核心抓手,設備投資的密集度必然大幅上升。以台積電為例,其2026年資本開支佔營收比例已超過35%,遠高於行業平均水準,而這背後正是AI晶片對極紫外光刻、混合鍵合、矽通孔等尖端設備的巨量需求。研報預測,2026年全球半導體製造設備銷售額將達1688億美元,年增25%,且未來三年仍有持續上修可能。
1.3 存儲與邏輯同步擴產,設備需求多點開花
過去幾輪半導體週期中,存儲與邏輯的擴產常呈交替態勢。但本輪不同——AI既需要高頻寬記憶體滿足數據吞吐,也需要先進邏輯製程提升計算效率。ASML訂單同時指向AI先進製程與存儲擴產,意味著DRAM和NAND Flash廠商也在大規模採購光刻機以堆疊更多層數。這種「邏輯+存儲」雙輪驅動的模式,將使設備行業的景氣度更具韌性。
二、先進封裝與矽光技術:設備需求彈性最大的賽道
2.1 為什麼先進封裝突然成為「剛需」
傳統的摩爾定律在3奈米以下放緩,晶片性能的提升越來越依賴於封裝技術的創新。AI加速器需要將運算晶片、高頻寬記憶體、矽光子收發器等多種異質晶片整合在一個封裝體內,這就催生了對混合鍵合、晶圓級封裝、3D堆疊等先進封裝工藝的爆發式需求。研報指出,2025至2028年,封裝設備複合增速有望達到25%,遠高於整體設備行業的平均增速。其中,鍵合機、減薄機、測試機等中後道設備的彈性最大,因為這些環節直接決定了多晶片整合的良率和性能。
2.2 矽光子:從實驗室走向量產的臨界點
Tower半導體啟動300毫米矽光產線,標誌著矽光子技術正式從研發試產進入規模量產階段。矽光子技術利用現有的CMOS製程製造光學元件,能夠大幅降低光模組成本並提升整合度,是解決AI算力系統中資料傳輸瓶頸的關鍵方案。特別是隨著800G、1.6T光模組的普及,矽光晶片的需求將呈現指數級成長。而矽鍺技術則能在保持高速性能的同時,實現更低功耗,兩者結合形成了一個極具潛力的技術平台。
2.3 設備訂單能見度大幅延長
過去,半導體設備的訂單能見度通常為6至12個月,但隨著晶圓廠啟動中長期擴產,設備商的在手訂單週期已延長至2至3年。Tower半導體將2028年業績目標大幅上調,正是基於其設備採購和產能爬坡的確定性。同樣,ASML、應用材料、東京電子等頭部設備商均已上調未來數年收入指引,市場開始將設備行業從「週期性」重新定義為「結構性成長」。
三、產業鏈受益格局:從設備到光器件的全面催化
3.1 半導體設備商:訂單飽滿,估值修復在即
AI算力需求直接推動邏輯與存儲擴產,光刻機、沉積設備、蝕刻設備、離子注入設備等前道設備將持續受益。以ASML為例,其極紫外光刻機已成為3奈米以下節點的必備工具,而高數值孔徑極紫外光刻機的推出進一步拉高了單機價值。對於中後道設備,鍵合機、減薄機、臨時鍵合解鍵合設備的需求更為景氣。這些設備供應商將在2027至2028年進入業績兌現高峰期。
3.2 光通信與光器件:矽光浪潮的最大受益者
矽光技術的產業化離不開雷射器、調製器、探測器等光器件的配套。Tower半導體投產矽光產線後,將直接拉動上游雷射器晶片、光放大器、光纖連接器等產品的需求。國內外光器件龍頭企業已經開始配合晶圓廠進行產能對接,預計2027年後光通信產業鏈將迎來一波「由晶圓廠驅動」的訂單增長。這與過去由資料中心建設拉動的模式不同,晶圓廠的擴產具有更高的確定性和更長的生命週期。
3.3 測試與量測設備:良率管控的關鍵護城河
先進封裝的複雜度大幅提升,對缺陷檢測和電性測量提出了更高要求。2.5D/3D封裝中,微凸點、矽通孔、混合鍵合界面的微觀缺陷可能導致整顆晶片失效,因此線上檢測設備(如電子顯微鏡、X射線檢測)和製程控制設備的需求將同步爆發。這部分設備市場長期被少數廠商壟斷,具有極強的壁壘和議價能力。
四、結論:把握AI硬體基礎設施的「黃金五年」
從Tower半導體的擴產計畫到台積電、ASML的業績指引,所有信號都指向一個結論:AI算力需求正在從雲端數據中心向邊緣設備、從訓練向推理全面擴散,驅動半導體產業開啟一輪以「先進封裝+矽光+特殊製程」為核心的結構性擴產週期。設備支出佔比處於歷史低位這一事實,為未來上修提供了充分的安全邊際。
對於投資者而言,當前時點需要關注三條主線:一是具備先進封裝設備佈局的龍頭企業,特別是鍵合、減薄、測試中後道設備商;二是矽光及光通信器件供應商,隨著Tower等晶圓廠量產,其業績彈性將顯著釋放;三是具備AI晶片製造代工能力的晶圓廠,其資本開支計畫將持續催化設備訂單。
2026年至2030年,全球半導體設備銷售額有望達到2000億美元以上規模,這一過程中,能夠穿越週期的將是那些掌握核心技術、深度綁定AI產業鏈的企業。AI硬體基礎設施的建設才剛剛開場,而半導體設備與光通信鏈條正是這場盛宴中最值得期待的席位。