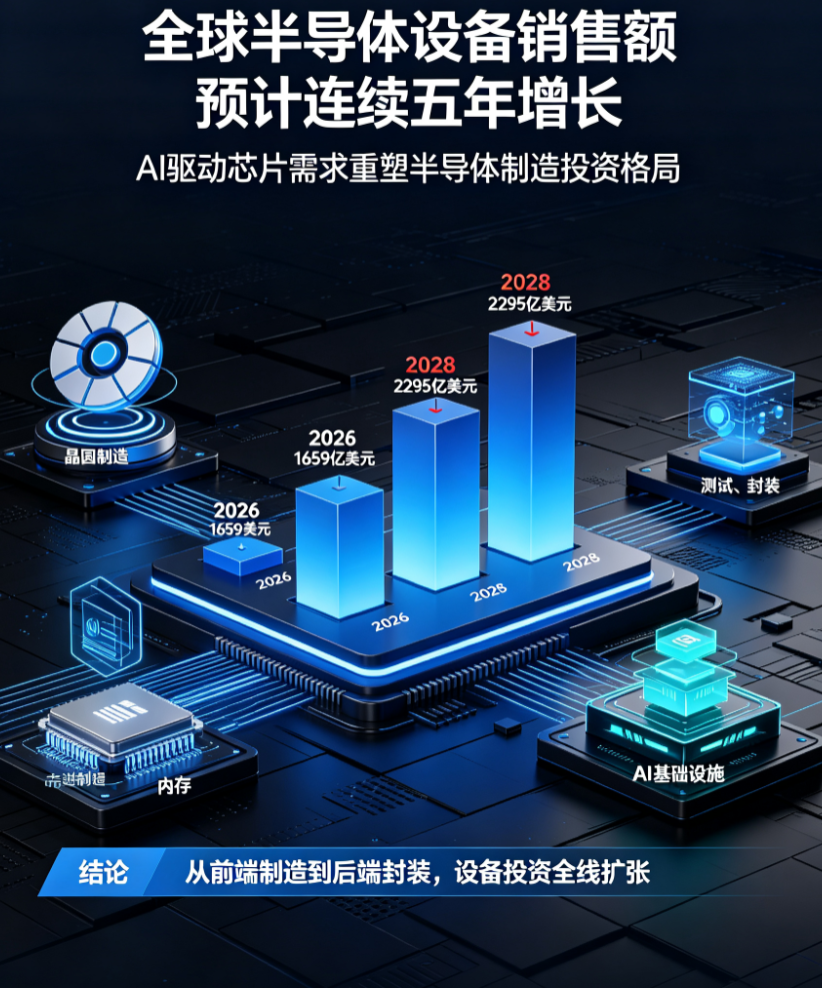
人工智慧驅動半導體設備市場迎來五年連續增長:SEMI預測2028年總銷售額達2295億美元
摘要
全球半導體協會(SEMI)最新發佈的《年中半導體設備市場預測——OEM視角》報告指出,人工智慧需求的爆發式增長正重塑半導體製造投資格局,預計全球半導體製造設備總銷售額將連續五年增長,到2028年達到驚人的2295億美元。本文深入探討這一趨勢背後的驅動因素,分析晶圓製造、後端設備、邏輯與記憶體市場的增長動能,並從區域角度剖析中國大陸、中國台灣和韓國的投資前景。
引言:人工智慧——半導體設備市場的新引擎
在數位轉型與人工智慧技術快速迭代的雙重推動下,半導體產業正經歷前所未有的結構性變革。全球半導體協會(SEMI)於週二發佈的《年中半導體設備市場預測——OEM視角》報告,為業界描繪了一幅令人振奮的增長藍圖。報告預測,全球半導體製造設備總銷售額將迎來連續五年的增長週期,從2025年的創紀錄水準一路攀升,至2028年達到2295億美元。
這股增長勢頭的核心驅動力,無疑是人工智慧技術的廣泛應用。從資料中心的人工智慧基礎設施建設,到先進邏輯晶片的量產,再到記憶體技術的突破,乃至後端封裝技術的革新,人工智慧正在從根本上改變半導體製造的投資邏輯。
![人工智慧驅動的半導體設備市場增長趨勢圖]()
創紀錄的2025:設備市場的歷史新高
SEMI報告顯示,2025年全球原始設備製造商(OEM)的半導體製造設備總銷售額將達到創紀錄的1659億美元,較上年同比增長23.2%。這一驚人增長不僅反映了市場的強勁需求,更預示著半導體產業正進入一個以人工智慧為核心的新增長週期。
SEMI總裁兼首席執行官Ajit Manocha在報告中指出:「人工智慧正在加速對更強大、更高效晶片的需求,從而推動半導體設備市場投資的顯著增長。」這一觀點準確捕捉了當前產業變化的本質:人工智慧不再僅僅是應用層面的技術革新,而是正在從晶片設計、製造到封裝測試的全產業鏈層面,重塑半導體產業的投資邏輯與增長路徑。
晶圓製造設備:穩健增長中的結構性機會
晶圓加工與光掩模市場的強勁表現
在整體設備市場中,晶圓製造設備業務板塊表現尤為亮眼。該板塊涵蓋晶圓加工、光掩模/光罩和晶圓廠設備,去年已創下1169億美元的銷售額紀錄。根據SEMI最新預測,該板塊將在2026年增長23.1%,達到1439億美元,這一數字較SEMI此前的預測有大幅上調。
![晶圓製造設備銷售額增長趨勢圖]()
隨著全球各大晶圓廠加速產能擴張和技術遷移,晶圓製造設備的需求持續升溫。SEMI預測,該板塊銷售額將在2027年增長21.8%,並在2028年進一步增長14.1%,一舉突破2000億美元大關。這一前所未有的增長水準,反映出人工智慧、高效能運算(HPC)和物聯網等終端應用的強勁需求,正推動晶圓製造從成熟製程向先進製程的加速轉型。
技術遷移與產能擴張的雙輪驅動
當前,全球主要晶圓廠正處於技術遷移的關鍵時期。台積電、三星、英特爾等巨頭紛紛加碼先進製程投資,從7奈米、5奈米到3奈米,乃至2奈米製程的量產準備工作正在緊鑼密鼓地進行。這一技術演進趨勢,對高階光刻機、蝕刻設備、沉積設備等晶圓製造核心設備產生了巨大需求。
同時,地緣政治因素也推動了區域性的產能擴張。各國政府出於供應鏈安全考量,紛紛推出半導體補貼政策,鼓勵本土晶圓廠建設。美國的《晶片與科學法案》、歐盟的《歐洲晶片法案》、日本的半導體振興計畫等政策,都為晶圓製造設備市場注入了新的增長動能。
後端設備市場:測試與封裝的技術革命
測試設備:人工智慧時代的品質守護者
晶圓製造設備的繁榮並非孤立的現象。後端設備市場,特別是測試設備和封裝設備,同樣呈現出欣欣向榮的發展態勢。SEMI報告預測,半導體測試設備銷售額將在2025年飆升55.3%之後,於2026年繼續增長31.0%,達到153億美元。這一數字較SEMI此前對2025年底的預測大幅上調,反映出市場對測試設備需求增長的判斷出現顯著變化。
預測到2028年,測試設備市場規模將進一步增長至208億美元。這一增長背後,是人工智慧晶片對測試精度和效率提出的更高要求。隨著晶片設計日益複雜,特別是人工智慧加速器對於高頻寬記憶體、異構整合架構的應用不斷深化,測試環節的重要性持續攀升。
封裝設備:異構整合時代的技術突破
更細分來看,封裝設備市場同樣表現不俗。SEMI預計,在2025年增長20.8%之後,封裝設備銷售額將在2026年增長9.6%,達到67億美元。這一預測與之前的預測基本一致,顯示封裝設備市場正維持穩定增長態勢。
SEMI預測,這一增長勢頭將持續到2028年,主要原因包括:晶片複雜性增加、先進異構封裝技術的普及、以及行業對性能和可靠性要求的提高。特別是人工智慧晶片對於高頻寬記憶體(HBM)與邏輯晶片的整合需求,正推動2.5D和3D封裝技術的快速發展。
![封裝設備技術演進示意圖]()
應用領域與區域分佈:邏輯、記憶體與三大核心市場
2奈米製程:邏輯晶片設備市場的新里程碑
從應用領域來看,邏輯晶片和記憶體市場的設備投資正呈現出不同的增長路徑。隨著2奈米製程陸續進入量產階段,SEMI預估2025年晶圓代工和中央處理器(CPU)製造設備銷售額將增長18.9%,達到780億美元。這一增長趨勢有望持續,預測到2028年,該領域銷售額將突破1000億美元大關。
2奈米製程的商業化,不僅意味著更高性能的晶片產品,更代表著半導體製造技術邁入新的時代。台積電、三星等代工廠在2奈米製程上的巨額投資,正轉化為設備市場的實際需求。
記憶體市場:人工智慧時代的基礎設施
記憶體市場在今年同樣表現強勁。SEMI預測,2025年記憶體設備銷售額將增長39%,達到139億美元;到2028年,這一數字將進一步攀升至208億美元。人工智慧訓練和推理對高頻寬記憶體(HBM)和大容量儲存設備的旺盛需求,是推動記憶體設備投資增長的核心動力。
區域格局:中國大陸領先,中國台灣與韓國緊隨其後
從地區劃分來看,中國大陸、中國台灣和韓國將是設備支出排名前三的地區,且中國大陸將保持領先地位。這一格局的形成,既反映了中國大陸在半導體自主化方面的持續努力,也體現了其龐大內需市場的巨大吸引力。
中國台灣將主要得益於人工智慧和高性能計算(HPC)領域的前沿產能建設。台積電在全球先進製程領域的領先地位,使其成為人工智慧晶片製造的核心節點,這自然帶動了台灣地區在半導體設備上的大量投入。
韓國則將加大對記憶體的相關投資。三星和SK海力士作為全球記憶體市場的領導者,在HBM領域的技術優勢和產能擴張計畫,將持續推動韓國在半導體設備上的支出。
結論:人工智慧時代的半導體設備投資新範式
SEMI的最新預測清晰地表明,人工智慧正在成為半導體設備市場最強勁的增長引擎。從晶圓製造到後端封裝測試,從邏輯晶片到記憶體,從北美到亞洲,人工智慧驅動的投資正全方位地重塑半導體製造的每一個環節。
值得注意的是,這一增長趨勢並非短期的週期性波動,而是反映了人工智慧對半導體產業深刻的結構性影響。隨著人工智慧從實驗室走向商業化應用,從雲端走向邊緣,從大型資料中心走向終端設備,對專用晶片的需求將持續擴張。這意味著半導體設備市場的增長潛力遠未見頂。
對於投資者和產業參與者而言,把握人工智慧時代半導體設備投資的三大核心趨勢——先進製程技術遷移、異構封裝技術突破、以及區域產能擴張——將是在這一波增長浪潮中獲得成功的關鍵。
在全球半導體協會(SEMI)的樂觀預測背後,是一個由人工智慧驅動、技術與資本深度融合的半導體新時代。這個時代,正為整個產業鏈帶來前所未有的機遇與挑戰。